Não de imediato, e não sem antes passar por um processo em que você pode se defender. A dívida de cartão de crédito não permite ao banco bloquear contas ou penhorar bens por conta própria: ele precisa, primeiro, entrar com uma ação e obter uma sentença.
Esse intervalo muda a forma de olhar o problema. Bem conduzido, ele é o espaço para discutir o que está sendo cobrado, organizar as finanças e negociar um acordo que caiba no orçamento. Este guia explica o caminho da dívida, o que a lei protege e o que o Tribunal de Justiça de São Paulo (TJSP) decidiu sobre o tema no último ano, em levantamento próprio do escritório.
A saída que o escritório busca: o acordo
Na maioria dos casos de dívida de cartão, o melhor desfecho é um acordo que caiba no seu orçamento. O banco também prefere receber a levar a cobrança adiante: o processo é longo e caro para ele, e a dívida de cartão precisa passar por uma ação de cobrança antes de qualquer bloqueio.
É nesse intervalo que o escritório trabalha. Estudamos o contrato e as faturas para mapear as linhas de defesa, com base na lei, na nossa experiência e em mais de 17 mil processos julgados, e negociamos direto com a assessoria jurídica do banco uma proposta dentro das alçadas de aprovação. Saiba mais sobre como funciona um acordo com o banco.
O que acontece quando a fatura deixa de ser paga
O caminho da dívida tem etapas previsíveis, e nenhuma delas, sozinha, autoriza o banco a tomar bens.
- Encargos do atraso. O saldo não pago entra no rotativo ou em parcelamento, com juros, multa de até 2% e juros de mora. Desde 2024, juros e encargos da fatura financiada ou parcelada têm um teto, que nem sempre vale para a dívida toda. Veja quando o limite de juros do cartão se aplica.
- Cobrança e negativação. Ligações, mensagens e a inclusão do nome nos cadastros de inadimplentes, onde a anotação pode permanecer por até cinco anos.
- Cancelamento do cartão e eventual venda da dívida. É comum o banco ceder o crédito a uma empresa de cobrança ou a um fundo, que passa a cobrar no lugar dele.
- Ação judicial. Se não houver acordo, o credor pode ir à Justiça. É só a partir daí, e depois de uma sentença, que bloqueios e penhoras entram em cena.
Cada etapa tem regras. Cobrança vexatória é proibida (veja o que caracteriza cobrança indevida) pelo Código de Defesa do Consumidor, e o valor cobrado pode, e deve, ser conferido.
O banco pode me processar?
Pode, mas o caminho é mais longo do que muita gente imagina. A fatura do cartão não é um título executivo, ou seja, não permite ao banco pedir a penhora de bens logo de início. Ele precisa entrar com uma ação de cobrança ou uma ação monitória e provar a dívida.
No levantamento que fizemos no TJSP, o retrato é este: em 757 decisões sobre cobrança de dívida de cartão, 502 eram ações de cobrança e 142 monitórias. Se o banco entrou com monitória, veja o que fazer no prazo de 15 dias. Antes da sentença, há citação, prazo para defesa, produção de provas e, muitas vezes, recurso.
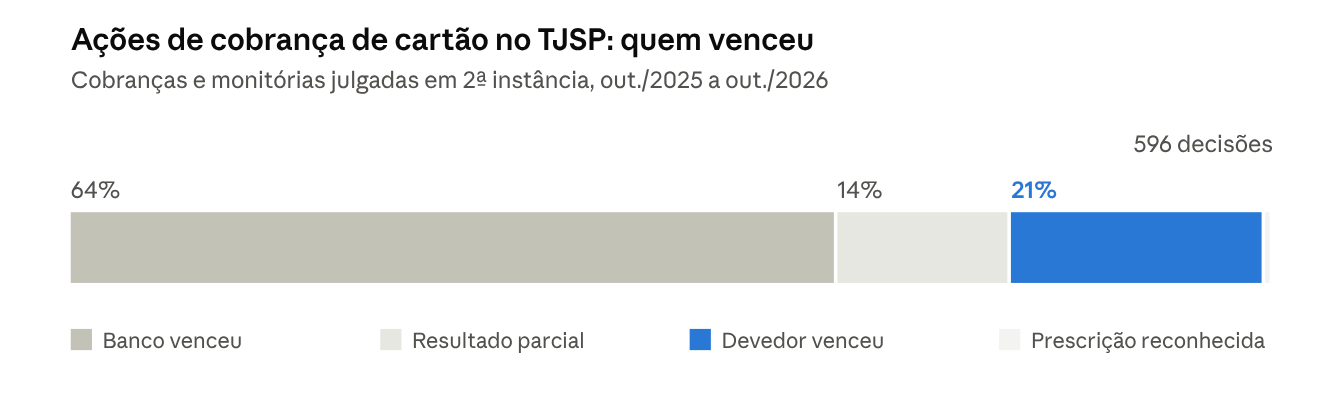
O banco vence a maior parte dessas ações, mas não todas. Em cerca de um quinto dos casos, o devedor saiu vencedor, quase sempre porque o banco não comprovou a contratação ou o uso do cartão: telas do próprio sistema e documentos unilaterais foram considerados insuficientes. Em outros 14%, o resultado foi parcial, com revisão de encargos ou ajustes no valor.
Na defesa, alguns pontos costumam ser discutidos:
- Prova da dívida: contrato, faturas, demonstrativo do cálculo e comprovação de uso.
- Encargos: juros muito acima da média de mercado divulgada pelo Banco Central (revisão de juros), capitalização não contratada e cobrança acima do teto de 100% do rotativo.
- Prescrição: dívidas antigas, cobradas depois de cinco anos.
- Valor cobrado: encargos somados em duplicidade, tarifas e seguros não contratados.
O banco pode penhorar meus bens ou bloquear minha conta?
Só depois que houver sentença e o devedor, intimado, não pagar no prazo. Nessa fase, chamada cumprimento de sentença, o juiz pode ordenar o bloqueio de valores pelo sistema eletrônico do Judiciário (Sisbajud) e a penhora de bens. Mesmo aí, a lei protege uma parte do patrimônio.
| O que | Proteção | Base |
|---|---|---|
| Dinheiro em conta até 40 salários-mínimos | Impenhorável, seja poupança, conta-corrente ou aplicação, quando funciona como reserva | CPC, art. 833, X; STJ, REsp 2.072.733 |
| Salário, aposentadoria e pensão | Regra é a impenhorabilidade. O STJ admite penhorar uma parte, caso a caso, desde que preservado o necessário para a subsistência da família | CPC, art. 833, IV; STJ, EREsp 1.874.222 |
| Imóvel onde a família mora | Bem de família, protegido contra dívida de cartão | Lei 8.009/1990 |
| Instrumentos de trabalho e móveis essenciais da casa | Impenhoráveis | CPC, art. 833, II e V |
Um detalhe decisivo: a proteção dos 40 salários-mínimos não é aplicada automaticamente. O STJ fixou que o juiz não pode reconhecê-la por conta própria. O devedor precisa alegá-la no processo, na primeira oportunidade, sob pena de perder o direito (Tema 1.235). Quem não se defende pode ver bloqueado um valor que a lei protegeria.
Podem bloquear minha CNH, meu passaporte ou meus cartões? Posso ser preso?
Prisão, não. A Constituição só admite prisão civil por dívida de pensão alimentícia (art. 5º, LXVII). Dívida de cartão nunca leva à prisão.
Já a suspensão da CNH, a apreensão do passaporte e o bloqueio de cartões de crédito, as chamadas medidas atípicas, são possíveis na fase de cobrança judicial, mas como exceção. Em dezembro de 2025, o STJ definiu que elas só cabem depois de esgotados os meios comuns de cobrança, com o devedor ouvido antes, decisão fundamentada no caso concreto, proporcionalidade e prazo definido (Tema 1.137).
Na prática, o TJSP tem aplicado esse filtro com rigor:
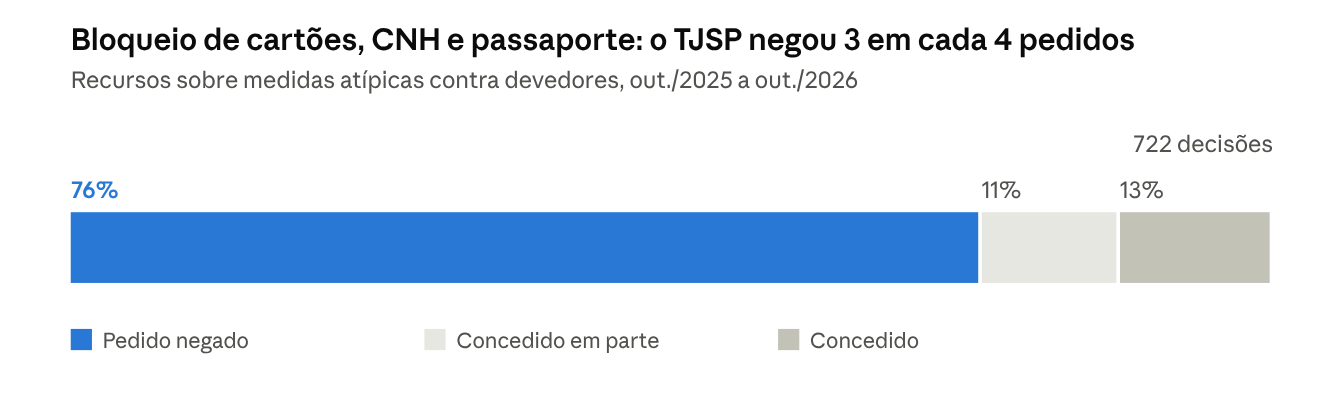
As medidas costumam ser negadas quando não há sinal de que o devedor esconde patrimônio ou de que a restrição ajudaria a pagar a dívida. O tribunal as trata, nesses casos, como punição, o que a lei não permite. Quando concedidas, em geral há sinais de padrão de vida incompatível com a alegada falta de recursos, como viagens internacionais frequentes.
A dívida de cartão prescreve?
Sim. O prazo para o banco cobrar judicialmente uma dívida de cartão é de cinco anos (Código Civil, art. 206, § 5º, I), em regra contados do vencimento. Depois disso, a cobrança judicial não pode mais prosperar, e a negativação também não pode ultrapassar cinco anos.
Dois cuidados:
- O prazo pode ser interrompido. A citação em uma ação e o reconhecimento da dívida pelo devedor, como uma confissão ou um novo parcelamento, reiniciam a contagem.
- Prescrição não é perdão. A dívida continua existindo; o que se perde é a possibilidade de cobrá-la na Justiça. Antes de assinar um acordo sobre uma dívida antiga, vale conferir se ela já não está prescrita.
Em segundo grau, a prescrição apareceu em poucos casos do nosso levantamento. Ela tende a ser decidida antes, na primeira instância, e depende de datas que precisam ser comprovadas.
O banco já entrou com uma ação?
A defesa no prazo preserva seus direitos e abre espaço para um acordo que caiba no orçamento.
Conversar com a equipe pelo WhatsAppComo resolver: defesa, organização e acordo
O objetivo, na maior parte dos casos, não é vencer o banco no tribunal. É chegar a um acordo que caiba no orçamento, em condições mais justas do que as da dívida original. A defesa no processo é o que torna esse acordo possível.
- Não ignore a citação. Quem não responde no prazo deixa o banco sem contraponto e perde a chance de discutir o valor, as provas e as proteções da lei, como a dos 40 salários-mínimos.
- Apresente uma defesa técnica. Há matérias legítimas a discutir: prova da contratação, encargos acima da média de mercado, teto do rotativo, cobranças indevidas e prescrição. Elas precisam ser examinadas caso a caso.
- Use o tempo do processo para se reorganizar. Enquanto não há sentença, não há bloqueio. Esse período permite reorganizar as contas e formar uma reserva para propor um pagamento realista.
- Negocie com base no que foi discutido. Um credor diante de uma defesa consistente, de um processo mais longo e de uma proposta viável tende a negociar melhor do que diante de um devedor que desapareceu. O acordo pode ser feito a qualquer momento, inclusive durante a ação.
- Quando são várias dívidas, olhe para o conjunto. Cartão, empréstimos e cheque especial em bancos diferentes pedem uma estratégia única: definir prioridades, entender o que já está na Justiça e o que cabe no orçamento. Há mais de um caminho para reorganizar várias dívidas, e a escolha entre eles se faz no diagnóstico.
Cada situação tem particularidades, e a análise do contrato e das faturas é o primeiro passo. Golpes com cartão e Pix seguem outra lógica, explicada no guia sobre o golpe da falsa central. Se o banco já entrou com uma ação ou a dívida saiu do controle, uma orientação jurídica individual ajuda a definir a defesa e a estratégia de negociação.
Perguntas frequentes
O banco pode tomar minha casa por dívida de cartão?
Em regra, não. O imóvel onde a família mora é bem de família (Lei 8.009/1990) e não pode ser penhorado por esse tipo de dívida. Outros imóveis e bens de valor, como um segundo imóvel ou um veículo, podem ser penhorados depois da sentença.
O banco pode bloquear minha conta sem processo?
Não. O bloqueio judicial de valores depende de uma ordem do juiz, dada na fase de cumprimento de sentença. Se houver um bloqueio, verifique se o valor está abaixo de 40 salários-mínimos ou se é salário, e peça a liberação no processo o quanto antes.
O banco pode descontar a dívida do cartão do meu salário?
Sem autorização ou ordem judicial, não. Na fase judicial, o STJ admite a penhora de uma parte do salário em situações excepcionais, preservado o necessário para a subsistência da família.
Quanto tempo leva até o banco poder penhorar algo?
Não há prazo fixo. Depende de quando o banco decide entrar com a ação, da defesa apresentada, de eventuais recursos e da comarca. A penhora só é possível depois da sentença e do prazo para pagamento.
Os juros do cartão têm limite?
Sim, para faturas financiadas ou parceladas a partir de 3 de janeiro de 2024: juros e encargos não podem passar de 100% do valor original. Dívidas anteriores, em regra, ficam fora. Os detalhes estão no artigo sobre o limite de juros do cartão.
Vale a pena fazer um acordo?
Na maioria dos casos, o acordo é o melhor desfecho, desde que o valor e as parcelas caibam no orçamento. Antes de assinar, confira se a dívida não está prescrita e se os encargos cobrados são devidos.
Como fizemos o levantamento
Reunimos os acórdãos do TJSP julgados entre 10 de outubro de 2025 e 9 de outubro de 2026 cuja ementa trata de cartão de crédito em dois contextos: penhora e bloqueio de bens, e cobrança, monitória, título executivo ou prescrição. A busca foi feita na consulta pública de jurisprudência do tribunal (e-SAJ). Dessas decisões, separamos 722 recursos sobre bloqueio de cartões, CNH e passaporte e 596 ações de cobrança de cartão com resultado identificável.
Como ler esses números. Eles não representam todos os processos sobre o tema. Mostram os acórdãos que o Tribunal de Justiça de São Paulo julgou e disponibilizou no período e que aparecem nas buscas feitas para a pesquisa. Como os processos levam meses ou anos para chegar ao tribunal, muitos casos em andamento ainda não entram na conta. Por isso os números servem para mostrar tendências, não para medir o volume total.
A classificação foi feita a partir da ementa, cruzando a decisão de origem, quem recorreu e o resultado do recurso, com conferência manual por amostragem. Os percentuais indicam tendência, não taxa exata. Cada caso depende de suas provas, e este conteúdo tem caráter informativo.
Se o banco já entrou com uma ação ou você quer avaliar a melhor forma de negociar a dívida do cartão, nossa equipe pode analisar o seu caso.
Quando fizer sentido, avançamos.
Converse com a equipe do MS Advogados sobre a sua dívida.
Falar com a equipe pelo WhatsAppFontes
- TJSP — Consulta de Jurisprudência do 2º Grau (e-SAJ)
- Estratégia Carreira Jurídica — Tema 1.137 do STJ (medidas executivas atípicas)
- Teses & Súmulas — Tema 1.235 do STJ (impenhorabilidade até 40 salários-mínimos)
- Damásio — STJ, REsp 2.072.733 (depósitos até 40 salários-mínimos)
- Trilhante — STJ, EREsp 1.874.222 (penhora de salário)
- Trilhante — Súmula 233 do STJ
- Monitor Mercantil — teto de juros do rotativo (Res. CMN 5.112/2023)