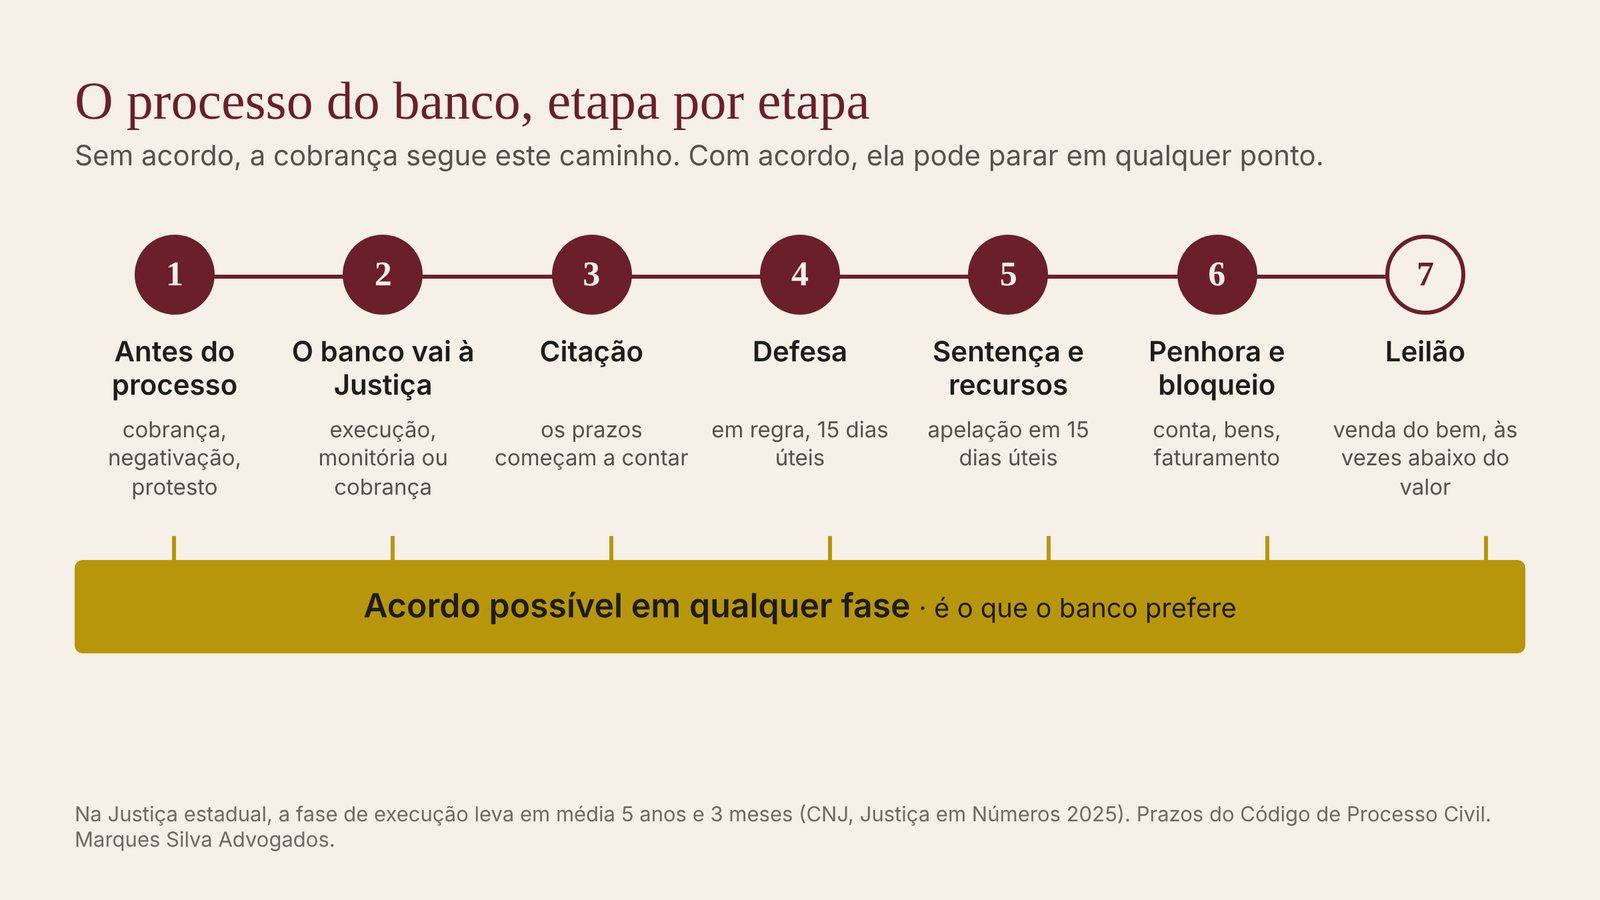
Quando o banco vai à Justiça para cobrar uma dívida, o processo passa por etapas previsíveis: cobrança, ação, citação, defesa, sentença, penhora e, no fim, leilão. Em qualquer uma delas, um acordo pode encerrar a disputa. E, na maior parte das vezes, o acordo é o que o próprio banco quer.
Esta página começa por aí. Depois, explica cada etapa e cada termo técnico em poucas linhas, com os prazos que importam.
Antes das etapas: o acordo é o que o banco quer
O banco não empresta dinheiro para ficar com uma casa, um carro ou uma máquina. Ele quer receber. O processo é a forma de pressionar, e a pressão costuma vir forte: ligações, notificações, ameaça de bloqueio e de leilão.
O leilão, porém, é caro e demorado para o próprio banco. Exige avaliação do bem, edital e, muitas vezes, mais de uma tentativa. Sem preço mínimo fixado pelo juiz, o bem pode ser vendido por até metade do valor da avaliação (CPC, art. 891). E, na Justiça estadual, a fase de execução leva em média 5 anos e 3 meses, segundo o CNJ.
Enquanto isso, a dívida em atraso já pesa no balanço do banco, que precisa reservar dinheiro para cobrir a possível perda. É o provisionamento bancário. Receber uma parte agora, com segurança, costuma valer mais do que esperar anos por um leilão incerto.
Por isso a negociação não precisa esperar o fim do processo. Ela anda junto com ele. Uma assessoria jurídica ativa usa cada etapa (a defesa, os erros no cálculo do banco, o tempo do processo) para levar o banco a uma proposta que caiba no orçamento. É nisso que o escritório é especialista: chegar a um acordo viável, usando a defesa como ferramenta. Como isso funciona está no artigo sobre como funciona um acordo com o banco.
Nesta página:
- 1. Antes do processo
- 2. O banco vai à Justiça
- 3. Citação e prazos
- 4. A defesa
- 5. Sentença e recursos
- 6. Penhora e bloqueio
- 7. Leilão
- Termos do acordo
- Perguntas frequentes
1. Antes do processo
Antes de ir à Justiça, o banco tenta receber por fora. É a fase das ligações, das cartas e das propostas de renegociação.
Cobrança extrajudicial
É toda cobrança feita fora do processo: telefonemas, mensagens, cartas e e-mails do banco ou de uma empresa de cobrança contratada por ele. O Código de Defesa do Consumidor proíbe expor o devedor ao ridículo ou usar ameaça e constrangimento (art. 42).
Negativação
É a inclusão do nome nos cadastros de inadimplentes, como Serasa e SPC. O consumidor deve ser avisado antes, por escrito, e a anotação pode ficar por até cinco anos (CDC, art. 43). Negativação não é processo: ela não bloqueia conta nem penhora bens.
Protesto
É o registro da dívida em cartório, feito pelo credor com base em um título, como uma cédula de crédito. O protesto deixa o nome restrito e interrompe a contagem da prescrição (Código Civil, art. 202).
Vencimento antecipado
É a cláusula do contrato que permite ao banco cobrar a dívida inteira, e não só as parcelas em atraso, quando o cliente deixa de pagar. É comum em cédulas de crédito e empréstimos. A partir dela, o saldo todo passa a ser cobrado de uma vez.
Dívida vendida (cessão de crédito)
É quando o banco vende a dívida a uma empresa de cobrança ou a um fundo, que passa a cobrar no lugar dele. A dívida não aumenta por causa da venda, e o devedor deve ser avisado da troca de credor (Código Civil, art. 290).
Nessa fase, o que dá para fazer. É o melhor momento para conferir o que está sendo cobrado e negociar sem a pressão de prazos judiciais.
2. O banco vai à Justiça
Sem acordo, o banco escolhe o tipo de ação conforme o documento que tem nas mãos. Isso muda os prazos e a forma de defesa.
Título executivo
É o documento que a lei trata como prova suficiente da dívida, a ponto de permitir a cobrança direta, sem discutir antes se ela existe. A cédula de crédito bancário (CCB), usada em empréstimos e capital de giro, é título executivo (Lei 10.931/2004, art. 28). A fatura do cartão e o contrato de abertura de crédito, sozinhos, não são (Súmula 233 do STJ).
Execução de título extrajudicial
É a ação que o banco usa quando tem um título executivo, como a CCB. O devedor é citado para pagar em 3 dias; se não pagar, a penhora já pode começar (CPC, art. 829). É o caminho mais rápido para o banco e o mais comum contra empresas e avalistas. O que fazer nessa situação está no artigo sobre execução do banco contra a empresa.
Ação monitória
É a ação para quem tem prova escrita da dívida, mas não tem título executivo. É a mais usada em dívida de cartão e de cheque especial. O devedor é citado para pagar em 15 dias ou apresentar defesa (embargos monitórios). Se pagar no prazo, fica livre das custas e paga honorários de 5% (CPC, arts. 700 e 701).
Ação de cobrança
É a ação comum, usada quando o banco não tem título executivo nem quer usar a monitória. Segue o rito padrão: citação, audiência de conciliação, contestação, provas e sentença. É a mais lenta das três.
Nessa fase, o que dá para fazer. Saber qual ação o banco usou define o prazo e a defesa. A dívida de cartão, por exemplo, tem um caminho próprio, explicado no artigo sobre dívida de cartão de crédito.
3. Citação e prazos
A citação é o momento em que os prazos começam a correr. Perder um deles pode custar a defesa inteira.
Citação
É o aviso oficial de que existe um processo contra você. Pode chegar por carta, por oficial de justiça ou por meio eletrônico, no caso de empresas cadastradas (CPC, arts. 238 e 246). A partir dela, o prazo para a defesa começa a contar.
Contagem de prazo em dias úteis
No processo civil, os prazos contam só os dias úteis: sábados, domingos e feriados ficam de fora (CPC, art. 219). Um prazo de 15 dias costuma durar cerca de três semanas no calendário.
Revelia
É o que acontece quando o réu não se defende no prazo. O juiz pode considerar verdadeiros os fatos que o banco alegou (CPC, art. 344). Na prática, a revelia tira do devedor a chance de discutir a dívida e enfraquece qualquer negociação.
Nessa fase, o que dá para fazer. Anotar a data em que a citação chegou e procurar orientação logo. Os primeiros dias são os que mais rendem para a defesa e para a negociação.
4. A defesa
Cada tipo de ação tem a sua forma de defesa. Elas não servem só para ganhar ou perder: uma defesa bem feita muda o saldo que o banco pode cobrar e o tom da conversa.
Contestação
É a defesa na ação de cobrança. O prazo é de 15 dias úteis, contados em regra da audiência de conciliação (CPC, art. 335). Nela vai tudo o que o devedor tem a alegar, sob pena de não poder alegar depois.
Embargos monitórios
É a defesa na ação monitória, no mesmo prazo de 15 dias para pagar. Não exige garantia, e, enquanto são julgados, a ordem de pagamento fica suspensa (CPC, art. 702).
Embargos à execução
É a defesa na execução de título extrajudicial. O prazo é de 15 dias, contados da juntada do comprovante de citação ao processo, e não depende de penhora (CPC, arts. 914 e 915). É onde se discutem os juros, o cálculo e a validade do título.
Exceção de pré-executividade
É uma defesa feita por simples petição dentro da própria execução ou do cumprimento de sentença. Não está escrita no CPC: foi criada pela prática dos tribunais e reconhecida pelo STJ (Súmula 393). Não tem prazo fixo, não exige garantia nem penhora e pode ser apresentada a qualquer momento.
O limite é o tipo de assunto. Só cabe para questões que o juiz pode ver sem produzir provas, com os documentos que já estão no processo. No bancário, os exemplos mais comuns são: dívida prescrita, título sem os requisitos de título executivo, cobrança contra quem não assinou o contrato e dívida já paga, com comprovante.
Quando funciona, pode encerrar a execução de uma vez ou derrubar parte dela, sem os custos e o tempo de uma defesa completa. Mas não substitui os embargos: o que depende de cálculo ou de perícia, como os juros cobrados, precisa ir nos embargos, dentro dos 15 dias.
Excesso de execução
É quando o banco cobra mais do que a dívida vale, por juros acima do contratado, encargos indevidos ou erro de conta. Quem alega precisa apresentar o valor que entende correto, com o cálculo, sob pena de a alegação nem ser analisada (CPC, art. 917, §§ 3º e 4º). A discussão sobre a taxa está no artigo sobre revisão de contrato bancário.
Prescrição
É a perda do direito de cobrar na Justiça por causa do tempo. Para dívidas de contrato com o banco, o prazo em regra é de 5 anos (Código Civil, art. 206, § 5º, I). Ele pode ser interrompido, por exemplo, por protesto ou pela citação em processo (art. 202). Se o processo fica parado sem encontrar bens, pode ocorrer a prescrição intercorrente (CPC, art. 921). Prescrição não é perdão: a dívida existe, mas deixa de poder ser cobrada judicialmente.
Nessa fase, o que dá para fazer. A defesa é a principal ferramenta da negociação. Um saldo contestado com bons argumentos muda a proposta que o banco aceita fazer.
5. Sentença e recursos
Na cobrança e na monitória, o juiz decide se a dívida existe e quanto vale. Depois disso ainda há recurso e, só então, a fase de cobrança forçada.
Sentença
É a decisão do juiz que encerra a fase de discussão do processo. Pode reconhecer a dívida inteira, só uma parte ou nenhuma. É nela que o valor discutido na defesa ganha forma.
Apelação
É o recurso contra a sentença, julgado pelo Tribunal de Justiça. O prazo é de 15 dias úteis (CPC, art. 1.003). Em regra, enquanto a apelação é julgada, a sentença ainda não pode ser cobrada (art. 1.012). Um cuidado: o que não foi alegado antes dificilmente pode ser levantado só no recurso.
Acórdão
É a decisão de um grupo de desembargadores do tribunal, que julga o recurso. É a base das pesquisas que o escritório faz no Tribunal de Justiça de São Paulo para entender como cada tema tem sido decidido.
Cumprimento de sentença
É a fase de cobrança depois da sentença. O devedor é intimado para pagar em 15 dias; se não pagar, a dívida ganha multa de 10% e mais 10% de honorários, e a penhora pode começar (CPC, art. 523). A defesa nessa fase se chama impugnação e tem o mesmo prazo de 15 dias (art. 525).
Nessa fase, o que dá para fazer. A sentença dá um número mais firme à dívida, e isso facilita fechar um acordo antes que a multa e os honorários do cumprimento de sentença entrem na conta.
6. Penhora e bloqueio
É a etapa que mais assusta, e também a que tem mais regras de proteção ao devedor. Nem tudo pode ser penhorado, e as medidas mais duras dependem de critérios.
Penhora
É a separação de um bem do devedor para pagar a dívida. A lei dá preferência ao dinheiro, depois a outros bens, como veículos e imóveis (CPC, art. 835). O bem penhorado continua do devedor até ser vendido, mas fica preso ao processo.
Bloqueio de conta (Sisbajud)
É a ordem do juiz, enviada por sistema eletrônico aos bancos, para bloquear o dinheiro em contas e aplicações até o valor da dívida. É a penhora mais comum, porque atinge o dinheiro primeiro. O caminho para quem teve a conta bloqueada está no artigo sobre bloqueio de bens pelo banco.
O que não pode ser penhorado
A lei protege, entre outros, salário, aposentadoria e poupança até 40 salários mínimos (CPC, art. 833). O STJ admite penhorar parte do salário em casos excepcionais, desde que preservado o necessário para viver. E a proteção dos 40 salários mínimos não é reconhecida pelo juiz por conta própria: precisa ser alegada pelo devedor na primeira oportunidade (STJ, Tema 1.235).
Bem de família
É o imóvel onde a família mora, que em regra não pode ser penhorado por dívidas (Lei 8.009/1990). Há exceções: a principal, no bancário, é quando o próprio imóvel foi dado em garantia da dívida, como na hipoteca (art. 3º). O imóvel em alienação fiduciária segue outra regra e pode ir a leilão fora do processo. Veja em detalhe: bem de família: o banco pode penhorar a sua casa?
Penhora de faturamento
É a penhora de uma parte do que a empresa recebe todo mês. O juiz fixa um percentual que permita pagar a dívida sem inviabilizar a atividade (CPC, art. 866). Costuma ser usada quando não há dinheiro em conta nem outros bens.
Avalista
É quem assina a cédula de crédito garantindo a dívida de outra pessoa, muitas vezes o sócio que garante o empréstimo da empresa. O avalista responde junto com o devedor principal e pode ter os próprios bens penhorados (Súmula 26 do STJ).
CNH e passaporte (medidas atípicas)
São medidas fora do comum que o credor pode pedir quando não encontra dinheiro nem bens, como suspender a CNH, apreender o passaporte ou bloquear cartões de crédito (CPC, art. 139, IV). O STJ fixou critérios para isso no Tema 1.137: os meios comuns de cobrança precisam ter se esgotado e a medida precisa ser proporcional.
Na pesquisa do escritório, o Tribunal de Justiça de São Paulo negou a maior parte desses pedidos:
| Pedidos de bloqueio de cartões, CNH e passaporte | % dos recursos |
|---|---|
| Negados | 76% |
| Concedidos, no todo ou em parte | 24% |
Fonte: pesquisa do Marques Silva Advogados em acórdãos do TJSP (e-SAJ), julgados entre outubro de 2025 e outubro de 2026. Classificação pela ementa.
Como ler esses números. Eles não representam todos os processos sobre o tema. Mostram os acórdãos que o tribunal julgou e disponibilizou no período e que aparecem nas buscas feitas para a pesquisa. Servem para mostrar tendência, não para prever o resultado de um caso.
Nessa fase, o que dá para fazer. Conferir o que foi bloqueado e alegar logo o que é protegido. A penhora também costuma ser o momento em que o banco mais aceita conversar, porque já vê o que dá e o que não dá para receber.
7. Leilão
É a última etapa: o bem penhorado é vendido para pagar a dívida. Para o banco, é também a etapa mais lenta e cara.
Leilão judicial
É a venda pública do bem penhorado, conduzida por um leiloeiro e anunciada por edital (CPC, arts. 881 e 886). Se ninguém comprar na primeira data, há uma segunda. O bem não pode ser vendido por preço vil: sem mínimo fixado pelo juiz, é vil o valor abaixo de 50% da avaliação (art. 891). Quem tem a casa ameaçada encontra o passo a passo no artigo sobre dívida e leilão da casa.
Adjudicação
É quando o próprio credor fica com o bem, pelo valor da avaliação, em vez de levá-lo a leilão (CPC, art. 876). Para o banco, raramente interessa: ele quer dinheiro, não imóveis ou máquinas para administrar e revender.
Remição da execução
É o direito do devedor de pagar a dívida, com juros, custas e honorários, e encerrar a execução antes que o bem seja vendido ou adjudicado (CPC, art. 826). Na prática, é a última porta para manter o bem, e costuma vir junto com um acordo.
Nessa fase, o que dá para fazer. Mesmo com leilão marcado, ainda há espaço para acordo. O banco sabe que pode vender abaixo do valor e levar anos para receber.
Termos do acordo
O acordo pode acontecer em qualquer etapa. Estes são os termos que aparecem quando ele entra no processo.
Audiência de conciliação
É a audiência marcada no começo da ação de cobrança e da monitória para tentar um acordo, muitas vezes por vídeo (CPC, art. 334). Faltar sem justificativa pode gerar multa de até 2% do valor da causa. Chegar preparado, com o valor que cabe no orçamento e os pontos fracos da cobrança, muda o resultado.
Suspensão do processo para acordo
Enquanto o devedor cumpre um parcelamento combinado com o banco, a execução fica suspensa (CPC, art. 922). Se o acordo for cumprido, o processo se encerra; se não for, a cobrança retoma de onde parou.
Acordo homologado
É o acordo que o juiz aprova no processo. Ele encerra a discussão e passa a valer como título judicial (CPC, arts. 487 e 515). Por isso, as condições precisam caber no orçamento: se as parcelas não forem pagas, o banco cobra direto o que foi combinado.
Quitação
É o documento em que o banco reconhece que a dívida foi paga (Código Civil, art. 320). Depois da quitação, o credor tem 5 dias úteis para tirar o nome dos cadastros de inadimplentes (Súmula 548 do STJ). Guardar esse documento é tão importante quanto pagar.
Repactuação de dívidas (superendividamento)
É o procedimento criado pela Lei 14.181/2021 para a pessoa física que não consegue pagar o conjunto das dívidas de consumo sem comprometer o mínimo para viver. Reúne os credores em uma audiência para montar um plano de pagamento de até 5 anos (CDC, art. 104-A). Ficam de fora, entre outras, as dívidas com garantia real e os financiamentos imobiliários. Se esse é o caminho ou se outro funciona melhor, isso se define no diagnóstico do conjunto das dívidas.
Perguntas frequentes
Qual o prazo para me defender do banco?
Na maior parte dos casos, 15 dias úteis: é o prazo da contestação, dos embargos monitórios e dos embargos à execução. Na execução, o devedor é citado para pagar em 3 dias, mas o prazo dos embargos continua sendo de 15 dias e não depende de penhora.
O banco pode entrar na Justiça sem me avisar?
Pode. A lei não exige aviso antes da ação; o que é obrigatório é a citação, que abre o prazo de defesa. Já a negativação exige aviso prévio por escrito.
Quanto tempo dura um processo do banco?
Depende do tipo de ação e de haver bens. Pelos dados do CNJ, na Justiça estadual a fase de discussão leva em média 2 anos e 11 meses, e a fase de execução, 5 anos e 3 meses. Um acordo pode encerrar o processo em qualquer ponto desse caminho.
Dá para fazer acordo depois que o processo começou?
Sim, em qualquer fase, até com leilão marcado. O acordo é levado ao juiz, que o homologa, e o processo fica suspenso enquanto as parcelas são pagas.
O banco pode tomar a minha casa?
Em regra, não, se ela for o imóvel onde a família mora: o bem de família é protegido por lei. A exceção mais comum é quando a casa foi dada em garantia da própria dívida, por hipoteca ou alienação fiduciária.
O que é exceção de pré-executividade?
É uma defesa por simples petição na execução, sem prazo fixo e sem garantia. Só cabe para questões que o juiz pode ver sem produzir provas, como prescrição, título inválido ou dívida já paga (Súmula 393 do STJ). O que depende de cálculo ou perícia vai nos embargos à execução.
Para saber como trabalha um advogado bancário do escritório, veja a página inicial.
Fontes
- Código de Processo Civil (Lei 13.105/2015)
- Código Civil (Lei 10.406/2002)
- Código de Defesa do Consumidor (Lei 8.078/1990)
- Lei 8.009/1990 (bem de família)
- Lei 10.931/2004 (cédula de crédito bancário)
- Lei 14.181/2021 (superendividamento)
- STJ, Súmulas 26, 233, 393 e 548
- STJ, Tema 1.235 (impenhorabilidade de até 40 salários mínimos)
- CNJ, Justiça em Números 2025, sumário executivo
- TJSP, consulta de jurisprudência (e-SAJ)