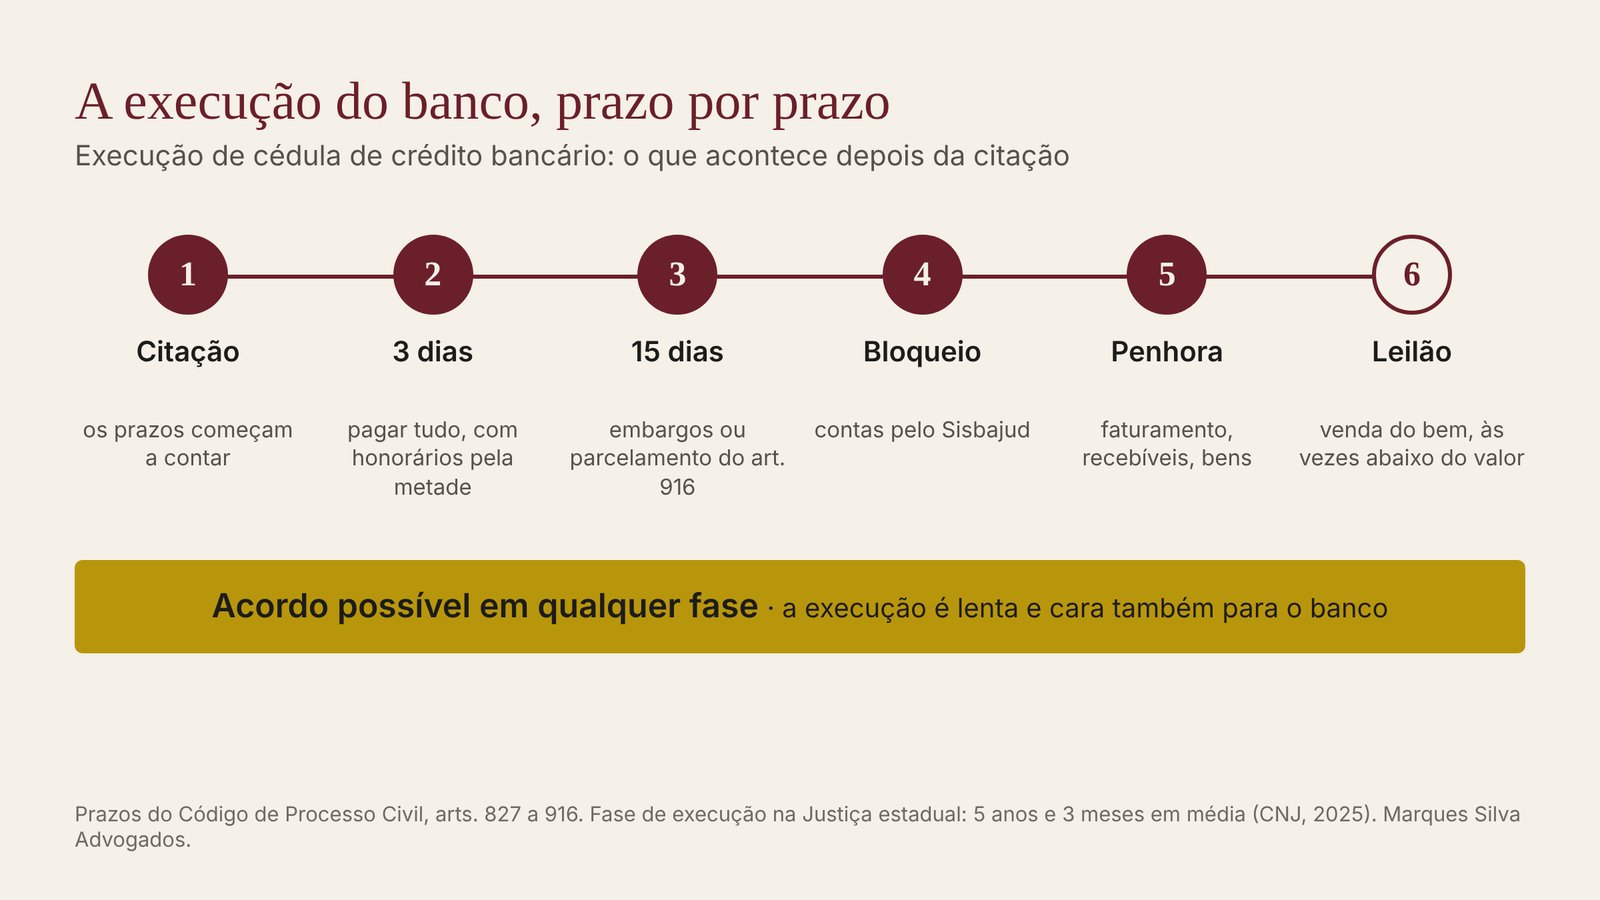
Quando o banco tem uma cédula de crédito bancário assinada, ele pode cobrar direto na Justiça, sem discutir antes se a dívida existe. É a execução: a empresa é citada para pagar em 3 dias e tem 15 dias para se defender. Parece o fim da linha, mas não é. A execução também custa tempo e dinheiro ao banco, e é justamente nela que um acordo costuma ganhar forma.
O que vale aqui para a empresa vale também para o sócio que assinou como avalista e para a pessoa física que tem um empréstimo em cédula de crédito. Cada termo técnico do processo está explicado no guia do processo bancário, etapa por etapa. A visão geral da dívida da empresa está no artigo sobre como renegociar dívida bancária de empresa.
Execução e acordo: por que o banco negocia
A execução é o instrumento de pressão do banco, não o objetivo dele. O banco quer receber, e a execução é lenta e cara também para ele:
- O tempo. Na Justiça estadual, a fase de execução leva em média 5 anos e 3 meses, segundo o CNJ.
- O custo do leilão. Avaliação, edital, mais de uma tentativa e o risco de vender o bem por até metade do valor de avaliação.
- A provisão. A dívida em atraso já pesa no balanço do banco, que reserva dinheiro para a perda esperada. É o provisionamento bancário.
- O risco da defesa. Quando o mapa de defesa mostra pontos frágeis na cobrança, o banco passa a pesar o que pode perder no processo.
Por isso a defesa e o acordo andam juntos. A defesa protege a empresa e muda o ponto de partida da conversa; o acordo é onde a dívida, de fato, se resolve.
Como o escritório conduz o acordo
O escritório não espera o banco procurar. Desde o início do caso, conversa com a assessoria jurídica do banco, explica a situação da empresa e pede propostas. Mantém contato com as assessorias de vários bancos e atualiza o tempo todo uma base própria de propostas e alçadas: o que cada instituição costuma aceitar, em que fase da execução, com que entrada e com que prazo. É nisso que o escritório é especialista.
Na prática, o trabalho combina três frentes:
- O estudo do caso, com o mapa das linhas de defesa (explicado mais abaixo) e a conta do que o banco pode, de fato, exigir.
- A defesa no processo, apresentada no prazo, para proteger o caixa e os bens enquanto a conversa acontece.
- A negociação com a assessoria jurídica do banco, até uma proposta que caiba no caixa da empresa, com acordo por escrito, homologado no processo e quitação no final.
O que faz um banco recusar uma proposta, e o que muda a resposta dele, está no artigo sobre quando o banco não aceita acordo.
Os primeiros 15 dias
A citação abre dois prazos ao mesmo tempo, e as decisões tomadas nesses dias pesam no resto do processo.
| Prazo | O que acontece | Fundamento |
|---|---|---|
| 3 dias | Pagar tudo. Quem paga no prazo tem os honorários do advogado do banco reduzidos à metade | CPC, arts. 827 e 829 |
| 15 dias | Apresentar os embargos à execução, a defesa principal. O prazo conta da juntada do comprovante de citação e não depende de penhora | CPC, arts. 914 e 915 |
| 15 dias | Ou pedir o parcelamento previsto em lei: 30% de entrada, com custas e honorários, e o resto em até 6 parcelas mensais | CPC, art. 916 |
O parcelamento do art. 916 tem um custo que pouca gente percebe: quem escolhe esse caminho reconhece a dívida e renuncia aos embargos. Ou seja, abre mão de discutir juros, cálculo e validade do título. Pode fazer sentido quando a dívida é correta e o caixa comporta a entrada, mas deve ser comparado com a defesa e com um acordo negociado antes da escolha.
O que dá para fazer. Anotar a data da citação, reunir o contrato, os extratos e as garantias assinadas, e decidir o caminho antes de o prazo acabar. Esperar o bloqueio para agir costuma ser o pior momento.
Como o escritório mapeia as linhas de defesa
Nenhuma execução é igual a outra. Antes de escrever a defesa, o escritório faz um estudo do caso para identificar quais argumentos têm força naquela dívida. Esse estudo usa três parâmetros:
- A lei. O que o contrato, o Código de Processo Civil, a lei da cédula de crédito e as súmulas dos tribunais permitem discutir.
- A experiência do escritório. O que costuma pesar na mesa de negociação com cada banco e em cada fase do processo.
- Uma base própria de mais de 17 mil processos julgados. Ela permite mapear como os tribunais têm entendido cada tese, quais argumentos prosperam e quais costumam ser afastados.
O resultado é um mapa das linhas de defesa daquele caso: o que vale levantar, em que ordem e com que prova. Esse mapa serve ao processo e, principalmente, à negociação.
As defesas na execução
As principais linhas de defesa, cada uma explicada no glossário:
- Embargos à execução. A defesa completa, no prazo de 15 dias. É onde se discutem os juros, os encargos, o cálculo e a validade do título.
- Excesso de execução. Quando o banco cobra mais do que a dívida vale. Quem alega precisa apresentar o valor correto, com o cálculo. A comparação dos juros com a média de mercado está no artigo sobre revisão de contrato bancário.
- Exceção de pré-executividade. Uma petição simples, sem prazo e sem garantia, para o que o juiz pode ver sem provas: título inválido, dívida paga, prescrição.
- Prescrição, inclusive a intercorrente. A execução que fica parada sem encontrar bens pode prescrever no curso do processo (CPC, art. 921).
Sobre a prescrição intercorrente, a lei mudou em agosto de 2021 (Lei 14.195) e passou a contar o prazo de forma mais objetiva. A dúvida comum é se a regra nova vale para execuções antigas. Na pesquisa do escritório, em 1.032 acórdãos do Tribunal de Justiça de São Paulo que discutiram o tema, nenhum aplicou a lei nova a fatos anteriores a ela. Em execuções antigas, cada período segue a regra da sua época, e a conta precisa ser feita caso a caso.
Fonte: pesquisa do Marques Silva Advogados em acórdãos do TJSP (e-SAJ), julgados entre outubro de 2025 e outubro de 2026. Classificação pela ementa.
Como ler esses números. Eles não representam todos os processos sobre o tema. Mostram os acórdãos que o tribunal julgou e disponibilizou no período e que aparecem nas buscas feitas para a pesquisa. Servem para mostrar tendência, não para prever o resultado de um caso.
O que o banco pode penhorar
Se a empresa não paga nem se defende a tempo, o banco pede a penhora. A lei dá preferência ao dinheiro, e por isso o primeiro passo costuma ser o bloqueio de contas.
- Contas e aplicações. O bloqueio é feito pelo Sisbajud, até o valor da dívida. O caminho para quem teve a conta bloqueada está no artigo sobre bloqueio de bens pelo banco.
- Faturamento. Uma parte do que a empresa recebe todo mês (CPC, art. 866). Nos acórdãos do TJSP que analisamos, ela costuma ser admitida quando as buscas por outros bens não deram resultado, em percentual que preserve a operação. Entre as decisões que informam o percentual, a maioria fixou 10%.
- Recebíveis de cartão e duplicatas. Tratados de forma parecida com o faturamento, com a mesma exigência de mostrar que não há outros bens.
- Veículos, máquinas e imóveis. Penhorados e, se não houver acordo, levados a leilão.
O sócio avalista
Quase todo contrato de empresa vem com o aval de um sócio. O avalista responde junto com a empresa, e o banco pode executá-lo diretamente, inclusive penhorando bens pessoais.
Uma dúvida frequente é se a recuperação judicial da empresa protege o avalista. Em regra, não: a Súmula 581 do STJ diz que a recuperação não impede a execução contra quem garantiu a dívida. Os acórdãos do Tribunal de Justiça de São Paulo seguem essa linha:
| Recuperação judicial da empresa × execução contra o avalista | % dos acórdãos |
|---|---|
| A execução contra o avalista seguiu | 81% |
| Resultado não identificado na ementa | 16% |
| O avalista foi liberado | 3% |
Fonte: pesquisa do Marques Silva Advogados em acórdãos do TJSP (e-SAJ) sobre execução de cédula de crédito bancário, julgados entre outubro de 2025 e outubro de 2026. Classificação pela ementa.
Nos poucos casos de liberação, o plano de recuperação tinha cláusula que suprimia as garantias, aprovada com a concordância do próprio banco.
O imóvel onde o avalista mora segue protegido como bem de família, salvo se ele mesmo foi dado em garantia da dívida.
A recuperação judicial, em resumo. É um procedimento da Lei 11.101/2005 que suspende por um período as execuções contra a empresa e reúne as dívidas em um plano votado pelos credores. Tem custo, exigências e efeitos sobre todo o negócio, e, como mostram os números acima, não alcança o sócio avalista. Qual caminho faz sentido para cada empresa se define no diagnóstico do passivo.
Caminhos para cada situação
| Situação | Caminho mais comum | Onde a defesa pesa |
|---|---|---|
| Citação recebida, prazo correndo | Estudo do caso, embargos no prazo e contato com o banco | Juros, cálculo e validade do título |
| Conta ou faturamento bloqueado | Defesa sobre o bloqueio e negociação com o caixa preservado | Valores protegidos e percentual do faturamento |
| Sócio avalista executado | Defesa do avalista junto com a da empresa e acordo que inclua as garantias | Bem de família e limites do aval |
| Execução antiga, parada sem bens | Análise da prescrição intercorrente | Contagem do prazo em cada período |
| Contrato do Pronampe ou com garantia de fundo | Negociação considerando as regras do programa | Garantia do fundo e regras de renegociação (Pronampe) |
Cada um desses caminhos começa por um diagnóstico do passivo, feito na primeira conversa.
Perguntas frequentes
Qual o prazo para se defender de uma execução bancária?
São 15 dias para os embargos à execução, contados da juntada do comprovante de citação ao processo. O prazo não depende de penhora. Para pagar tudo com os honorários reduzidos à metade, o prazo é de 3 dias.
O banco pode bloquear a conta da empresa sem avisar?
Depois da citação, se a dívida não for paga, o banco pode pedir o bloqueio pelo Sisbajud, e o juiz pode determiná-lo sem ouvir a empresa antes. Por isso os primeiros dias depois da citação são os mais importantes.
O que é penhora de faturamento?
É a penhora de uma parte do que a empresa recebe todo mês. O juiz fixa um percentual que permita pagar a dívida sem inviabilizar a atividade. Nos acórdãos do TJSP que informam o percentual, o mais comum foi 10%.
O sócio avalista responde pela dívida da empresa?
Sim. O avalista responde junto com a empresa e pode ser executado diretamente. A recuperação judicial da empresa, em regra, não o protege (Súmula 581 do STJ).
Dá para parcelar a dívida na execução?
Sim, de duas formas. Pela lei, com 30% de entrada e o resto em até 6 parcelas, abrindo mão dos embargos (CPC, art. 916). Ou por acordo com o banco, em condições negociadas, que pode ser feito em qualquer fase do processo.
Vale a pena fazer acordo depois que a execução começou?
Muitas vezes é justamente aí que o acordo fica viável: o banco já vê o tempo e o custo da execução, e a defesa mostra o que ele pode perder. O resultado depende de cada caso, e nenhum acordo é garantido.
Para saber como trabalha um advogado bancário do escritório, veja a página inicial.
Fontes
- Código de Processo Civil (Lei 13.105/2015), arts. 827, 829, 866, 914 a 917 e 921
- Lei 10.931/2004 (cédula de crédito bancário)
- Lei 11.101/2005 (recuperação judicial)
- Lei 14.195/2021 (prescrição intercorrente)
- STJ, Súmula 581
- CNJ, Justiça em Números 2025, sumário executivo
- TJSP, consulta de jurisprudência (e-SAJ)