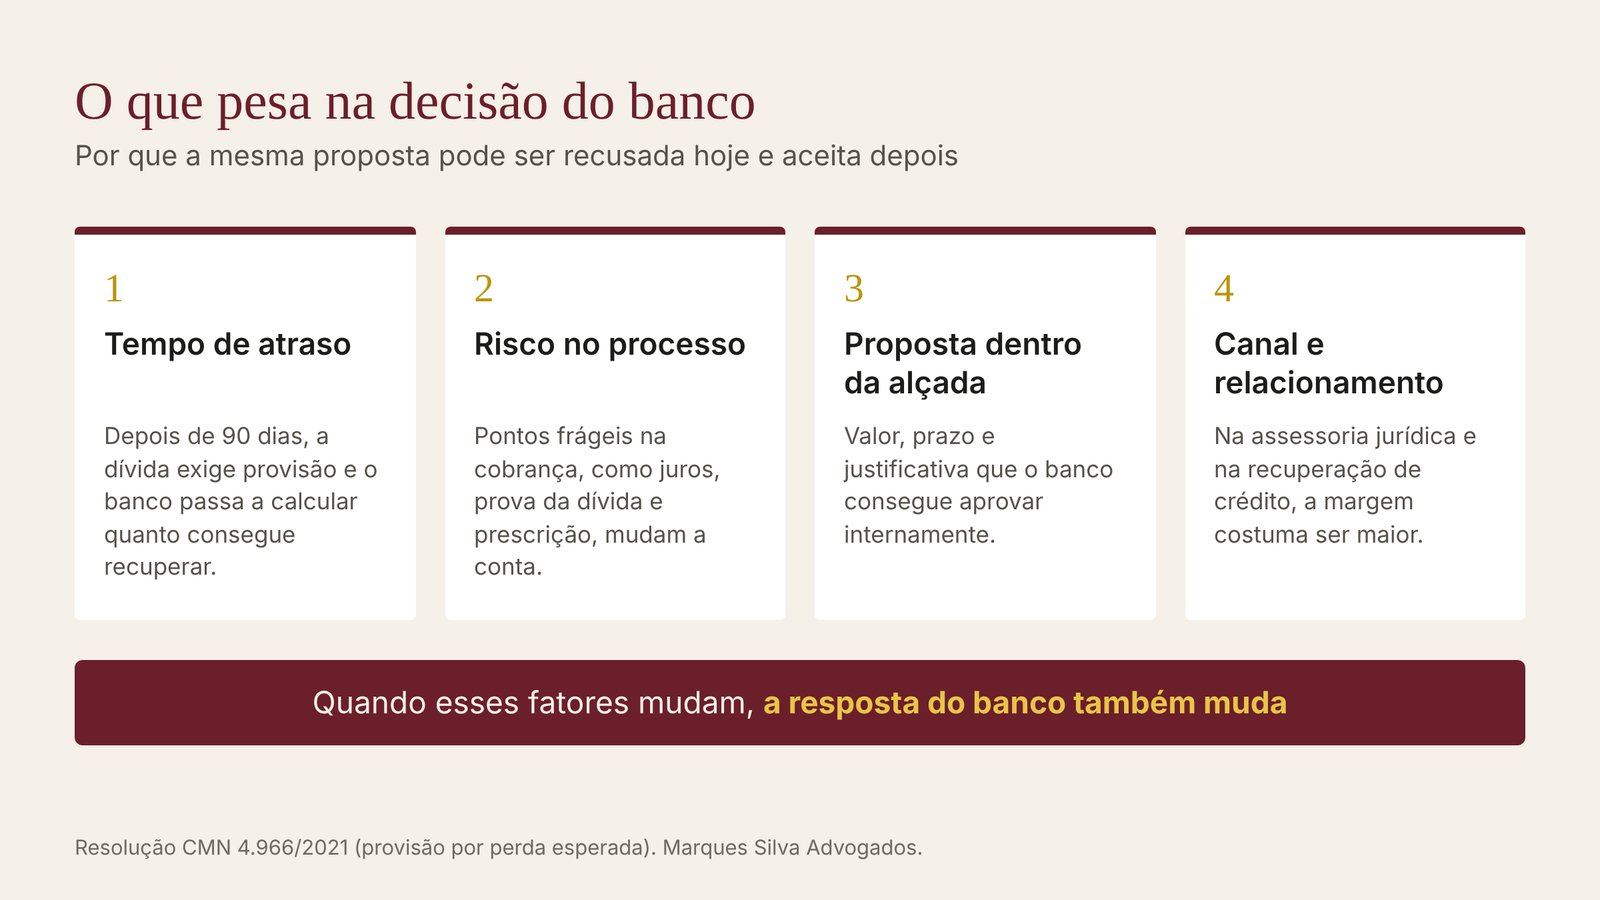
O banco pode recusar um acordo: a lei não o obriga a aceitar desconto nem parcelamento. Mas a recusa raramente é a última palavra. O que muda a resposta do banco não é a insistência, e sim o cenário: há quanto tempo a dívida está em atraso, que risco o banco corre se for à Justiça, se a proposta cabe na política dele e com quem a conversa acontece.
Se o seu banco já disse “não” uma vez, isso não fecha a porta. Vale entender em qual desses pontos a negociação travou.
Este texto explica por que o banco recusa, o que costuma mudar a resposta dele e como o escritório conduz a negociação. O funcionamento geral do acordo, do primeiro contato à quitação, está no artigo sobre como funciona um acordo com o banco.
Por que o banco recusa um acordo
A recusa quase nunca é pessoal. Ela costuma vir de um destes motivos:
- A dívida é recente. Com poucos dias de atraso, o banco ainda espera receber tudo. Pelas regras do Banco Central em vigor desde 2025 (Resolução CMN 4.966/2021), a dívida com mais de 90 dias de atraso passa a ser tratada como problemática, e o banco precisa reservar dinheiro para a perda esperada. É o provisionamento bancário, e ele muda a conta do banco.
- A proposta está fora da alçada. Cada banco tem faixas de desconto e de prazo que o atendente ou o setor de cobrança podem aprovar. Uma proposta fora dessa faixa é recusada automaticamente, mesmo que faça sentido.
- A conversa está no canal errado. Gerente de agência, central de atendimento e empresa de cobrança têm pouca margem para negociar. As condições diferentes costumam estar em outro nível, como a área de recuperação de crédito ou a assessoria jurídica do banco.
- A dívida foi vendida. Quando o banco cede o crédito a um fundo ou a uma empresa de cobrança, é com esse novo credor que o acordo precisa ser feito.
- O banco não vê risco. Se a cobrança parece certa e rápida, não há por que ceder. Quando existem pontos frágeis na dívida, a conversa é outra.
O banco é obrigado a aceitar um acordo?
Não. O credor não é obrigado a receber algo diferente do que foi contratado, nem a receber em partes o que não foi combinado assim (Código Civil, arts. 313 e 314). Não existe um meio de “forçar” o banco a dar desconto.
Existe a consignação em pagamento, usada quando o credor se recusa a receber o que é devido (Código Civil, art. 335, e CPC, art. 539). Mas ela serve para pagar o valor integral, ou o valor que se discute como correto, e não para impor um desconto.
O que dá para fazer é mudar o cenário em que o banco decide. É disso que trata a próxima parte.
O que muda a resposta do banco
Quatro coisas costumam mudar a decisão do banco. Nenhuma depende de insistência.
O tempo
A mesma proposta recusada no primeiro mês pode ser aceita meses depois, quando a dívida já está provisionada e o banco passa a olhar para quanto consegue recuperar. Isso não significa deixar de pagar de propósito: o atraso tem custos, como negativação, encargos e risco de processo. Significa saber em que momento a negociação tende a render mais.
A defesa
O banco cede quando percebe que a cobrança tem pontos frágeis. Cada tipo de dívida tem os seus:
| Tipo de dívida | O que costuma pesar | Onde ler mais |
|---|---|---|
| Cartão de crédito | prova da dívida, juros e o limite de 100% de encargos | dívida de cartão e limite de juros do cartão |
| Empréstimo pessoal, cheque especial, consignado | juros acima da média de mercado do Banco Central | revisão de contrato bancário |
| Empresa (cédula de crédito, capital de giro, aval) | garantias, avalistas e a forma de cobrança | dívida bancária da empresa |
| Pronampe | as regras do programa e a garantia do fundo | renegociar o Pronampe |
| Dívida antiga, de qualquer tipo | o prazo de prescrição | processo bancário, etapa por etapa |
A defesa pesa porque o resultado do processo não é garantido para o banco. Na pesquisa do escritório em ações de cobrança de cartão julgadas pelo Tribunal de Justiça de São Paulo, a cobrança do banco não passou inteira em cerca de um terço dos casos:
| Resultado nas ações de cobrança de cartão | % dos acórdãos |
|---|---|
| A favor do banco | 64% |
| A favor do devedor | 21% |
| Resultado parcial | 14% |
Fonte: pesquisa do Marques Silva Advogados em acórdãos do TJSP (e-SAJ), julgados entre outubro de 2025 e outubro de 2026. Classificação pela ementa.
Como ler esses números. Eles não representam todos os processos sobre o tema. Mostram os acórdãos que o tribunal julgou e disponibilizou no período e que aparecem nas buscas feitas para a pesquisa. Servem para mostrar tendência, não para prever o resultado de um caso.
A proposta
Uma proposta que o banco consegue aprovar tem número, prazo e justificativa: quanto dá para pagar, em quantas vezes e por que esse é o limite. Proposta vaga (“quero um desconto”) ou fora da realidade do orçamento costuma voltar recusada, ou pior, ser aceita e não ser cumprida.
O canal
A mesma proposta pode ter respostas diferentes conforme quem a recebe. Na área de recuperação de crédito e na assessoria jurídica do banco, as alçadas costumam ser maiores do que na agência ou na central de atendimento.
O que dá para fazer. Antes de uma nova proposta, entender em que ponto a negociação travou: tempo, defesa, proposta ou canal. Cada um pede um movimento diferente.
Como o escritório conduz a negociação
Acordo com banco não sai de uma mensagem enviada de um dia para o outro. Sai de uma conversa construída com quem, do lado do banco, tem poder para aprovar a proposta.
Por isso o escritório trabalha com a assessoria jurídica dos bancos desde o início do caso. Mantemos contato com várias delas e atualizamos o tempo todo uma base própria de propostas e de alçadas: o que cada banco costuma aceitar, em que fase, com que prazo e com que forma de pagamento. É nisso que o escritório é especialista.
Na prática, o trabalho segue esta ordem:
- Diagnóstico da dívida. O que está sendo cobrado, em que fase está, que pontos frágeis existem e quanto cabe no orçamento.
- Contato com a assessoria jurídica do banco. O escritório se apresenta, informa que está cuidando do caso e explica a situação do cliente.
- Pedido de propostas. Em vez de mandar um valor no escuro, pedimos ao banco as condições que ele pode oferecer e comparamos com a base de alçadas.
- Negociação com a defesa como apoio. Os argumentos da defesa entram na conversa quando ajudam a mover a proposta.
- Acordo por escrito e quitação. O acordo só é fechado quando as parcelas cabem no orçamento, e termina com o documento de quitação.
O tempo de cada etapa varia conforme o banco, a fase da dívida e a situação do cliente. O que não varia é a postura: o escritório não espera o banco procurar. Ele vai atrás da proposta.
Quando o banco já entrou na Justiça
Um processo não encerra a negociação. Muitas vezes, é ele que a destrava: com a defesa apresentada, o banco passa a olhar para o risco e para o tempo que vai levar para receber.
O acordo pode ser feito em qualquer fase. Quando é fechado, vai para o juiz, que o homologa, e o processo fica suspenso enquanto as parcelas são pagas. Cada etapa e cada termo estão explicados no guia do processo bancário, etapa por etapa.
Um cuidado: negociar não suspende os prazos do processo. Enquanto a conversa acontece, a citação já abriu o prazo de defesa, e perdê-lo enfraquece a própria negociação.
Erros comuns ao negociar sozinho
- Aceitar uma parcela que não cabe. Um acordo descumprido costuma voltar pior: o banco cobra o que foi combinado, sem o desconto.
- Fechar sem quitação. Sem o documento que diz que a dívida foi paga, fica difícil provar o fim da cobrança e tirar o nome dos cadastros de inadimplentes.
- Renegociar uma dívida quase prescrita. Reconhecer a dívida em uma renegociação reinicia a contagem da prescrição (Código Civil, art. 202, VI). Antes de assinar, vale saber há quanto tempo ela venceu.
- Assinar confissão de dívida sem ler. Alguns termos de renegociação trazem cláusulas em que o devedor abre mão de discutir juros e encargos.
- Pagar a quem não é o credor. Se a dívida foi vendida, o acordo precisa ser feito com quem comprou. Boletos enviados por canais desconhecidos também merecem conferência antes do pagamento.
- Deixar o prazo do processo correr. A negociação e a defesa andam juntas; uma não substitui a outra.
Perguntas frequentes
O banco é obrigado a aceitar meu acordo?
Não. A lei não obriga o credor a aceitar desconto nem parcelamento diferente do contrato (Código Civil, arts. 313 e 314). O que muda a resposta do banco é o cenário: o tempo de atraso, o risco no processo, a proposta e o canal da conversa.
O banco pode recusar o acordo e me processar?
Pode. Mas o processo não fecha a porta do acordo: ele pode ser feito em qualquer fase, e a defesa apresentada no processo costuma pesar na proposta que o banco aceita.
Depois de quanto tempo de atraso o banco aceita negociar?
Não há um prazo fixo. Pelas regras do Banco Central, a dívida com mais de 90 dias de atraso passa a ser tratada como problemática e exige provisão, o que costuma mudar a disposição do banco. O momento certo depende da dívida, do banco e da fase em que ela está.
A lei do superendividamento obriga o banco a fazer acordo?
Não obriga o banco a aceitar desconto. A Lei 14.181/2021 criou um procedimento judicial para a pessoa física que não consegue pagar o conjunto das dívidas de consumo, com requisitos próprios e uma audiência com os credores. Ficam de fora, entre outras, as dívidas com garantia real e os financiamentos imobiliários. Qual caminho faz sentido em cada caso se define no diagnóstico das dívidas.
Vale a pena ter um advogado para negociar com o banco?
O advogado muda o canal e os argumentos da conversa: fala com a assessoria jurídica do banco, conhece as faixas de proposta de cada instituição e usa a defesa quando ela ajuda. O resultado depende de cada dívida, e nenhum acordo é garantido.
O banco aceitou. O que fazer agora?
Conferir se tudo está por escrito: valor, parcelas, datas e o que acontece em caso de atraso. Depois do último pagamento, pedir a quitação. A partir dela, o credor tem 5 dias úteis para tirar o nome dos cadastros de inadimplentes (Súmula 548 do STJ).
Para saber como trabalha um advogado bancário do escritório, veja a página inicial.