Quando a dívida com o banco chega à Justiça, a primeira pergunta costuma ser: vou perder a minha casa? Em regra, não. A Lei 8.009/1990 protege o imóvel onde a família mora, e ele não pode ser penhorado para pagar dívidas comuns, como empréstimo, cartão ou capital de giro. É o chamado bem de família.
A proteção, porém, não é automática nem absoluta. Ela tem exceções e, na prática, depende de prova:
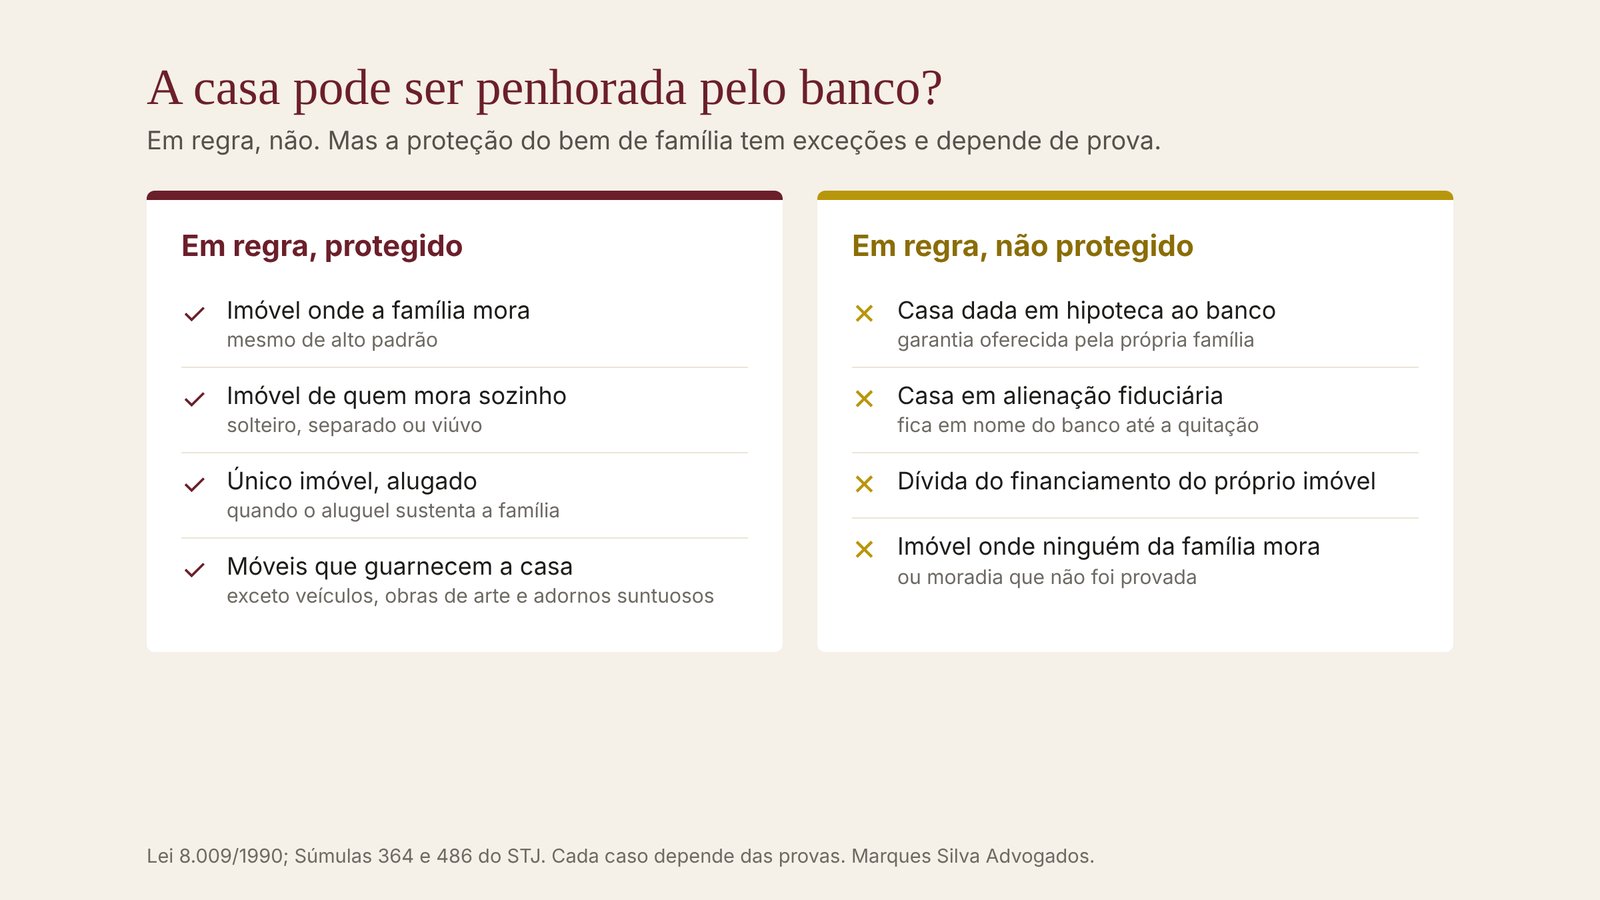
Neste artigo explicamos o que a lei protege, quando a proteção cai e por que tanta gente perde a discussão por falta de documentos.
Se o banco já penhorou a casa: o acordo continua possível
A penhora assusta, mas não é o fim da conversa. O banco não quer ficar com imóveis: leilão é caro, demorado e muitas vezes vende abaixo do valor. Quando a defesa mostra que a casa é bem de família, o risco de o banco não conseguir penhorá-la entra na conta, e a proposta de acordo costuma melhorar.
No escritório, a discussão sobre o bem de família faz parte do estudo das linhas de defesa de cada caso. Usamos a lei, a nossa experiência e uma base de mais de 17 mil processos julgados para mapear como os tribunais decidem. Com isso em mãos, negociamos com a assessoria jurídica do banco uma proposta dentro das alçadas de aprovação. Se o acordo for feito no processo e homologado pelo juiz, a penhora é levantada quando as parcelas forem quitadas.
O que a lei protege
A proteção vale por força da lei, sem precisar de registro em cartório. Ela alcança:
- O imóvel onde a família mora. A casa ou o apartamento usado como moradia permanente, inclusive as benfeitorias. O alto valor do imóvel, por si só, não afasta a proteção.
- O imóvel de quem mora sozinho. O STJ estende a proteção a pessoas solteiras, separadas e viúvas (Súmula 364).
- O único imóvel, quando está alugado. Se o aluguel é usado para a subsistência ou a moradia da família, o imóvel continua protegido (Súmula 486).
- Os móveis que guarnecem a casa. Geladeira, fogão, camas e móveis de uso comum, desde que quitados. Ficam de fora veículos, obras de arte e adornos suntuosos.
Quem tem mais de um imóvel usado como residência fica protegido apenas no de menor valor, salvo se outro tiver sido registrado como bem de família no cartório de imóveis.
Quando a proteção cai
A lei lista exceções em que a casa pode ser penhorada mesmo sendo moradia. Nas dívidas com banco, três aparecem com frequência:
A casa foi dada em hipoteca ao banco
Se a própria família ofereceu o imóvel como garantia hipotecária do empréstimo, a proteção não vale para aquela dívida (art. 3º, V, da Lei 8.009/1990). O ponto mais discutido é a hipoteca dada para garantir a dívida de uma empresa. Pelo entendimento do STJ, quando os donos do imóvel são os únicos sócios, presume-se que a família se beneficiou do empréstimo, e a casa pode ser penhorada. Quando a garantia foi dada para a empresa de outra pessoa, como a de um filho, a discussão muda: é preciso saber se o empréstimo beneficiou a família dona da casa, e há decisões que mantêm a proteção.
A casa está em alienação fiduciária
Na alienação fiduciária, comum em empréstimos com garantia de imóvel e em financiamentos, a casa fica em nome do banco até a quitação. Se as parcelas atrasam, o banco pode consolidar a propriedade e levar o imóvel a leilão sem processo judicial. Os tribunais têm entendido que quem deu a casa nessa garantia não pode usar o bem de família para impedir o leilão. A defesa, nesses casos, passa por outros pontos, como a regularidade da notificação e do procedimento.
A dívida é do financiamento do próprio imóvel
O banco que financiou a compra ou a construção da casa pode cobrar essa dívida sobre ela (art. 3º, II).
Fora dessas situações, a dívida comum com o banco, como empréstimo pessoal, cartão, cheque especial ou capital de giro sem garantia no imóvel, não autoriza a penhora da casa onde a família mora.
Por que tanta gente perde: a prova
Lemos cerca de 50 decisões do Tribunal de Justiça de São Paulo, de 2025 e 2026, em que o devedor de banco alegou bem de família. Elas fazem parte das nossas bases de execução de cédula de crédito bancário e de cobrança de cartão. O que mais se repete quando a proteção é negada não é uma tese jurídica, e sim a falta de prova:
- Moradia não demonstrada. Uma única conta de telefone ou a alegação genérica de que “ali mora a família” não convencem o tribunal.
- Imóvel onde o devedor não mora. A parte de um imóvel herdado ou dividido com outras pessoas, quando a família vive em outro endereço, não é protegida.
- Terreno vazio ou imóvel rural. Lote sem construção raramente é aceito como moradia. A pequena propriedade rural tem proteção própria, mas exige prova de que a família trabalha nela.
- Garantia dada ao banco. Os casos de hipoteca e alienação fiduciária explicados acima.
O contrário também aparece: quando a moradia fica bem provada, o tribunal mantém a proteção, inclusive em imóvel de alto padrão, e cabe ao banco provar que o caso se encaixa numa exceção.
Documentos que ajudam a provar a moradia:
- Contas de luz, água, gás e internet de vários meses, de antes da penhora.
- Comprovantes de matrícula escolar dos filhos e correspondências de bancos e órgãos públicos.
- Declaração do Imposto de Renda com o endereço.
- Matrícula do imóvel e certidões que mostrem se há outros imóveis em nome da família.
- Certidão do oficial de justiça, quando ele encontrou a família no endereço.
> Como ler essas decisões. É um conjunto pequeno, classificado a partir das ementas publicadas. Ele mostra quais argumentos se repetem, não a chance de sucesso de um caso concreto. Por isso não indicamos percentuais.
Como e quando alegar o bem de família
A impenhorabilidade é questão de ordem pública. Por isso pode ser alegada por caminhos diferentes ao longo do processo:
- Logo depois da penhora, por simples petição no processo, pedindo que a constrição seja desfeita.
- Nos embargos à execução, junto com as outras defesas.
- Por exceção de pré-executividade, quando a prova já está nos documentos e não depende de perícia.
Dois cuidados. Primeiro, não dá para esperar o leilão: depois da arrematação, desfazer a venda é muito mais difícil. Segundo, a alegação deve vir completa desde a primeira vez. Se o juiz rejeita o pedido por falta de prova e ninguém recorre, a questão pode ficar encerrada, e repetir o mesmo argumento depois costuma ser negado.
A casa do avalista e do sócio
Em empréstimos para empresas, é comum o banco exigir o aval dos sócios. Quando a empresa não paga, o banco cobra o avalista e busca os bens dele. A casa onde o avalista mora continua protegida pela Lei 8.009/1990, desde que ele não a tenha dado em garantia no contrato.
A diferença está justamente aí: o aval, sozinho, não tira a proteção. Já a hipoteca ou a alienação fiduciária da casa, assinadas para garantir a dívida da empresa, costumam tirá-la. Explicamos a situação do avalista em detalhe no artigo sobre execução bancária contra a empresa.
Caminhos para cada situação
| Sua situação | O que fazer |
|---|---|
| Dívida com banco, ainda sem processo | Negociar antes. A casa onde a família mora, em regra, não responde por dívida comum |
| O banco entrou com processo, sem penhora da casa | Reunir desde já os documentos de moradia e cuidar da defesa |
| A casa foi penhorada | Pedir o levantamento da penhora com prova completa da moradia e usar isso na negociação |
| A casa foi dada em hipoteca ao banco | Verificar quem se beneficiou do empréstimo e se há outras defesas na dívida |
| A casa está em alienação fiduciária e o leilão foi marcado | Conferir a notificação e o procedimento, e buscar acordo antes do leilão |
| Você é avalista da empresa | A casa continua protegida se não foi dada em garantia; ver a defesa do avalista |
Perguntas frequentes
O banco pode tomar a minha casa por dívida de cartão ou empréstimo?
Em regra, não. A casa onde a família mora é bem de família e não pode ser penhorada por dívida comum. A exceção mais comum é quando o próprio imóvel foi dado em garantia ao banco.
Preciso registrar a casa como bem de família no cartório?
Não. A proteção da Lei 8.009/1990 vale automaticamente para o imóvel de moradia. O registro só é necessário em situações específicas, como para escolher qual imóvel proteger quando a família usa mais de um.
Casa de alto valor também é protegida?
Sim. O valor do imóvel, sozinho, não afasta a proteção. O que importa é a moradia da família.
Moro sozinho. Minha casa é bem de família?
Sim. O STJ estende a proteção a pessoas solteiras, separadas e viúvas (Súmula 364).
Dei a casa em garantia de um empréstimo. Ainda tenho proteção?
Em regra, não para aquela dívida. Mas há discussão quando a garantia foi dada para a dívida de outra pessoa ou de uma empresa da qual a família não é dona. Vale analisar o contrato.
Até quando posso alegar o bem de família?
A alegação pode ser feita em vários momentos do processo, mas o ideal é fazê-la logo após a penhora, com prova completa e antes do leilão. Nenhum resultado pode ser garantido: cada caso depende das provas.
Para saber como trabalha um advogado bancário do escritório, veja a página inicial.
Fontes
- Lei 8.009/1990 (impenhorabilidade do bem de família)
- STJ, Súmulas 364, 449 e 486
- Código de Processo Civil (Lei 13.105/2015), arts. 833 e 917
- Lei 9.514/1997 (alienação fiduciária de imóvel)
- Estudo interno Marques Silva Advogados: decisões do TJSP (2025–2026) sobre execução de cédula de crédito bancário e cobrança de cartão