Depende, e menos do que parece da sorte. O banco pode ser obrigado a devolver o dinheiro perdido em golpe (veja também o guia sobre fraude no Pix), mas a Justiça paulista está dividida: em um ano de decisões do Tribunal de Justiça de São Paulo (TJSP) que analisamos, a vítima saiu vencedora em cerca de quatro em cada dez casos, e o banco em pouco menos da metade.
O que separa um resultado do outro raramente é o golpe em si. É a forma como as transações aconteceram, o tempo que a vítima levou para avisar o banco e as provas que ela guardou. Este guia explica como funcionam os golpes mais comuns, o tamanho do problema no Brasil, como o TJSP tem decidido e o que fazer nas primeiras horas.
Como funcionam os golpes mais comuns
Quase todos seguem o mesmo roteiro: alguém se passa por uma figura de confiança, cria urgência e faz a própria vítima movimentar o dinheiro. É a chamada engenharia social.
Falsa central. A vítima recebe ligação, SMS ou mensagem de uma suposta central do banco avisando de uma compra suspeita. Para “proteger a conta”, é orientada a fazer Pix para uma “conta segura”, contratar um empréstimo para “cancelar” outro ou instalar um aplicativo de acesso remoto.
Falso funcionário ou falso gerente. Variante da falsa central: o golpista usa o nome do gerente real, às vezes com dados verdadeiros da conta, e conduz a vítima por várias operações em sequência. Em casos mais graves, chega a buscar o cartão em casa.
Falso advogado. O criminoso consulta processos públicos, descobre que a pessoa tem um valor a receber na Justiça e se apresenta como o advogado dela (com foto, nome e número do processo). Pede o pagamento de “custas” ou “taxas de liberação” via Pix.
Celular furtado. O aparelho é levado, muitas vezes desbloqueado, e os aplicativos bancários são usados nas horas seguintes para Pix, empréstimos e compras.
Em todos esses casos, a pergunta jurídica é a mesma: o banco tinha o dever de perceber que aquilo não era o cliente agindo e de impedir a operação?
O tamanho do problema no Brasil
O Brasil registrou 2.261.055 estelionatos em 2025, um a cada 14 segundos, e São Paulo tem a maior taxa do país. Desde 2018, os registros cresceram 429,8%, segundo o 20º Anuário Brasileiro de Segurança Pública.
| Indicador | Número | Fonte |
|---|---|---|
| Estelionatos registrados no Brasil (2025) | 2.261.055 | FBSP, 20º Anuário, via Olhar Digital |
| Crescimento dos estelionatos desde 2018 | +429,8% | FBSP, via Revista Oeste |
| Taxa em São Paulo, a maior do país | 1.808 por 100 mil habitantes | FBSP, via Olhar Digital |
| Relatos de falsa central / falso funcionário (1º sem. 2025) | 139 mil, +195,7% em um ano | Febraban, via Diario de Pernambuco |
| Prejuízo com golpes e fraudes bancárias (2024) | R$ 10,1 bilhões, +17% sobre 2023 | Febraban, via Poder360 |
| Brasileiros que perderam dinheiro com golpes (mar./2025 a fev./2026) | 16,5 milhões; perda estimada de R$ 21,2 bilhões | GASA, via Paraíba Business |
O golpe do falso advogado ainda não tem estatística nacional consolidada. As seccionais da OAB contam milhares de denúncias, cerca de 1,6 mil só em São Paulo, e o Conselho Federal criou a plataforma ConfirmADV para o cidadão confirmar se está mesmo falando com seu advogado (Migalhas).
Um dado ajuda a entender o resto deste artigo: segundo os pesquisadores do Fórum, mais de 97% dos estelionatos registrados nunca chegam ao Judiciário. A maioria das vítimas desiste antes de tentar.
O que o TJSP decidiu no último ano
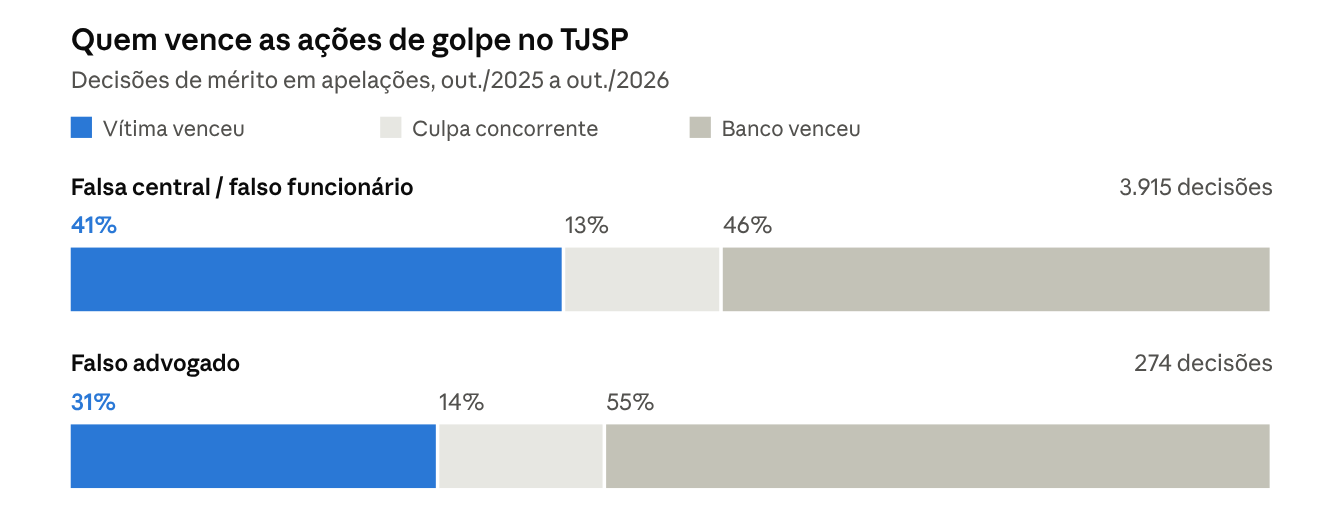
No golpe da falsa central, a vítima venceu 41% das ações no TJSP; no do falso advogado, 31%. Para chegar a esses números, o Marques Silva Advogados reuniu todas as decisões de segunda instância do Tribunal de Justiça de São Paulo que mencionam esses golpes, julgadas entre outubro de 2025 e outubro de 2026.
Três leituras saem daí:
- Não existe resultado garantido. Nem para o banco, nem para a vítima. Quase metade das ações de falsa central termina a favor do banco, e uma em cada oito divide o prejuízo entre as partes (a chamada culpa concorrente).
- O falso advogado é a tese mais difícil. Como a vítima costuma fazer o Pix por vontade própria, para alguém que não tem ligação com o banco, os tribunais resistem mais a responsabilizar a instituição. O caminho mais promissor tende a ser a conta que recebeu o dinheiro: quando o banco recebedor foi processado, a vítima conseguiu ao menos parte do valor em 55% dos casos, contra 35% quando só o banco da vítima respondeu.
- Em Sorocaba, a disputa é equilibrada. Das 66 decisões de mérito sobre falsa central vindas da comarca, 31 deram razão à vítima, 28 ao banco e 7 dividiram o prejuízo.
O que muda o resultado está na próxima seção.
O que pesa a favor e contra a vítima
O fator que mais pesa é a transação fora do perfil do cliente. Quando o tribunal registra que as operações destoavam do histórico da conta, a vítima vence em 54% dos casos; quando isso não aparece, em 30%.
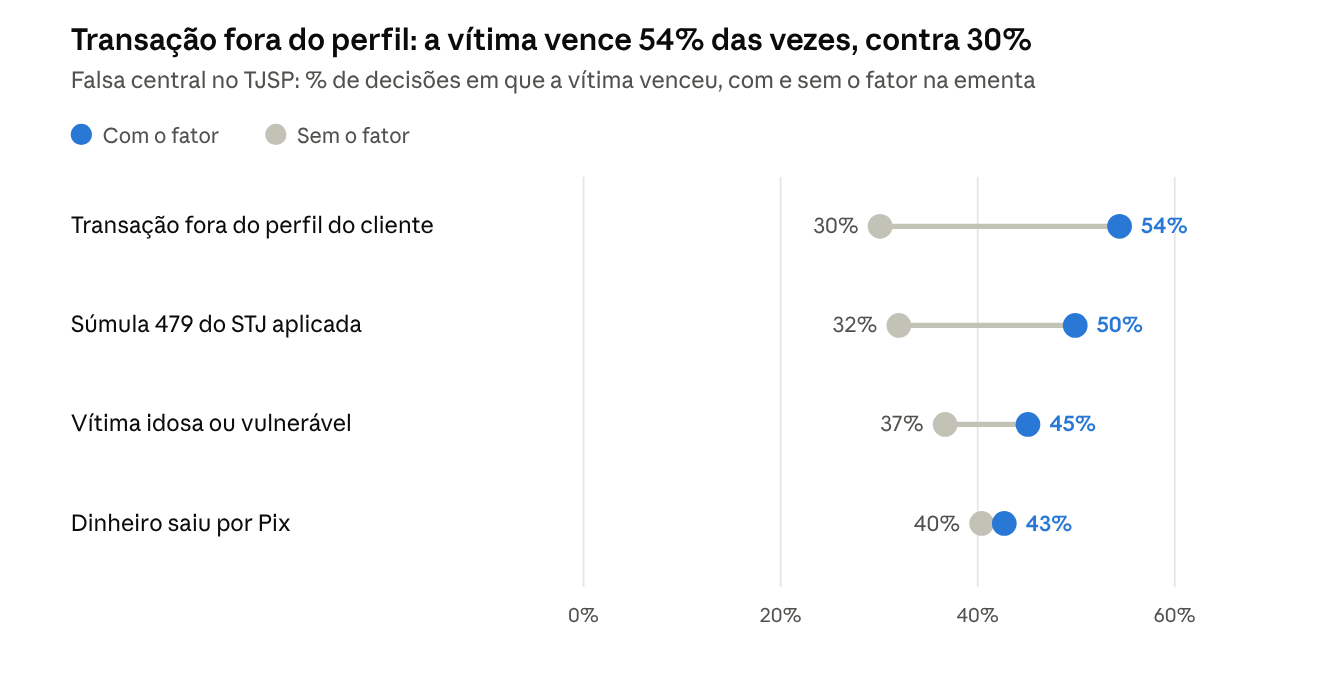
O gráfico mostra associação, não causa: são fatores que aparecem nas decisões favoráveis, não garantias. Mas eles batem com o que o Superior Tribunal de Justiça (STJ) vem dizendo.
O que o STJ já fixou
- Fraude de terceiro é risco do banco. A Súmula 479 diz que a instituição responde por fraudes praticadas por terceiros em suas operações, o chamado fortuito interno.
- O banco precisa barrar o que foge do padrão. No REsp 2.052.228, o STJ decidiu que o banco deve ter mecanismos para identificar e impedir transações que destoam do perfil do consumidor.
- Depois do aviso, o risco é todo do banco. No REsp 2.082.281, sobre celular roubado, as operações feitas depois que o cliente comunicou o banco ficaram por conta da instituição.
- Senha e aparelho cadastrado não bastam. Em julho de 2026, no REsp 2.276.330, o banco respondeu por um empréstimo de R$ 60 mil feito após o furto do celular porque não provou ter mecanismos eficazes de segurança e monitoramento.
O que costuma levar à derrota
As decisões contrárias à vítima repetem o mesmo tripé:
- Operações feitas com senha, biometria ou aparelho já cadastrado, sem nada que as diferencie do uso normal da conta.
- Demora para avisar o banco, como um boletim de ocorrência registrado só no dia seguinte.
- Falta de prova de que o sistema do banco deixou passar algo que deveria ter barrado.
Quando há culpa dos dois lados, o tribunal costuma dividir o prejuízo: devolve integralmente o que saiu depois do aviso e reparte o que saiu antes.
Dano moral. Não é automático. Nas decisões que analisamos de perto, o TJSP fixou em geral entre R$ 3.000 e R$ 5.000, com mais chance quando a vítima mostra o impacto concreto: valor perdido frente à renda, contas atrasadas, nome negativado e tempo gasto tentando resolver.
Caiu em um golpe e o banco negou a devolução?
Uma análise das transações e da resposta do banco mostra se há base para pedir o dinheiro de volta.
Conversar com a equipe pelo WhatsAppO que fazer nas primeiras horas
O tempo é o fator que a vítima mais controla. Nas decisões analisadas, avisar o banco rapidamente separa a devolução integral da divisão do prejuízo.
- Avise o banco imediatamente, pelo canal oficial do aplicativo ou pelo telefone do verso do cartão. Anote o número de protocolo, a data e a hora.
- Peça a contestação das operações e o acionamento do MED, o Mecanismo Especial de Devolução do Pix, que permite bloquear o dinheiro na conta que o recebeu.
- Registre boletim de ocorrência com o horário dos fatos. No furto de celular, diga se o aparelho estava bloqueado e peça o bloqueio da linha e do IMEI à operadora.
- Guarde tudo: prints de mensagens e ligações, números usados pelos golpistas, comprovantes, e-mails e as respostas do banco.
- Separe extratos de 6 a 12 meses anteriores. São eles que provam que as operações fugiam do seu padrão: valores, horários, destinatários.
- Observe sinais de atipicidade: aumento de limite, troca de senha, novo aparelho cadastrado, empréstimo contratado minutos antes das transferências, várias operações em sequência.
- Procure orientação jurídica se o banco negar a devolução (veja como funciona um processo contra o banco). Na ação, é possível pedir que o banco apresente os registros técnicos das operações, como IP, localização e aparelho usado.
No golpe do falso advogado, antes de pagar qualquer valor ligado a um processo, confirme com seu advogado por um canal que você já conhece. A OAB oferece a ferramenta ConfirmADV para verificar a identidade do profissional.
Perguntas frequentes
Eu mesmo fiz o Pix. Ainda assim o banco pode ter que devolver?
Pode. O fato de a vítima ter feito a operação não encerra a discussão. O que se analisa é se a transação fugia do padrão da conta a ponto de o banco ter o dever de bloqueá-la ou confirmá-la. É o ponto que mais pesa nas decisões favoráveis.
O banco disse que a operação foi feita com minha senha. Isso encerra o caso?
Não necessariamente. O STJ e várias câmaras do TJSP já decidiram que senha, biometria e aparelho cadastrado, sozinhos, não provam que a operação era legítima.
Contratei um empréstimo durante o golpe. Tenho que pagar?
Empréstimos contratados no curso da fraude podem ser declarados inexigíveis, especialmente quando o dinheiro foi transferido logo em seguida para terceiros. Empréstimo seguido de transferência imediata é um dos sinais clássicos de operação atípica.
Quanto tempo tenho para entrar na Justiça?
Nas relações de consumo, o prazo para a ação de reparação costuma ser de cinco anos (art. 27 do Código de Defesa do Consumidor). Mas a demora prejudica a prova, e o MED do Pix só funciona se for acionado logo.
Posso processar o banco que recebeu o dinheiro?
Em alguns casos, sim, sobretudo quando a conta recebedora foi aberta pouco antes do golpe ou movimentou valores incompatíveis com o perfil do titular. No falso advogado, incluir o banco recebedor esteve associado a resultados melhores no nosso levantamento.
Ganho indenização por dano moral?
Depende do caso. O TJSP nega o dano moral automático, mas costuma concedê-lo quando a vítima demonstra prejuízo concreto, como negativação, comprometimento da renda ou longa tentativa frustrada de resolver com o banco.
Como fizemos o levantamento
Reunimos os acórdãos cíveis do TJSP julgados entre 6 de outubro de 2025 e 5 de outubro de 2026 que mencionam os golpes da falsa central, do falso funcionário e do falso advogado, pela consulta pública de jurisprudência do tribunal (e-SAJ). Excluímos duplicados, processos criminais e recursos que não decidem o mérito, como embargos de declaração. Restaram 3.915 decisões de mérito sobre falsa central e 274 sobre falso advogado.
Como ler esses números. Eles não representam todos os processos sobre o tema. Mostram os acórdãos que o Tribunal de Justiça de São Paulo julgou e disponibilizou no período e que aparecem nas buscas feitas para a pesquisa. Como os processos levam meses ou anos para chegar ao tribunal, muitos casos em andamento ainda não entram na conta. Por isso os números servem para mostrar tendências, não para medir o volume total.
Cada decisão foi classificada a partir da ementa, cruzando a sentença de origem, quem recorreu e o resultado do recurso. Numa conferência manual por amostragem, cerca de uma em cada dez classificações pedia ajuste. Por isso os percentuais devem ser lidos como tendência, não como taxa exata. Cada caso depende das suas provas, e este conteúdo tem caráter informativo.
Se você passou por isso e o banco negou a devolução, nossa equipe pode analisar o seu caso. Fale com o MS Advogados pelo WhatsApp.
Quando fizer sentido, avançamos.
Converse com a equipe do MS Advogados sobre o seu caso.
Falar com a equipe pelo WhatsAppFontes
- TJSP — Consulta de Jurisprudência do 2º Grau (e-SAJ)
- Olhar Digital — dados do 20º Anuário Brasileiro de Segurança Pública (23/07/2026)
- Revista Oeste — golpes em 2025, dados do FBSP (23/07/2026)
- Diario de Pernambuco — ranking de golpes da Febraban, 1º semestre de 2025
- Poder360 — prejuízo de R$ 10,1 bi com golpes em 2024, segundo a Febraban
- Paraíba Business — relatório GASA “O Estado dos Golpes no Brasil 2026”
- Migalhas — OAB lança ConfirmADV contra o golpe do falso advogado
- STJ — REsp 2.082.281 (notícia oficial)
- Lex — REsp 2.052.228
- Migalhas — REsp 2.276.330