Você fez um Pix e percebeu que era golpe. O Pix é instantâneo e não tem botão de desfazer, mas isso não quer dizer que o dinheiro está perdido. Existe um caminho dentro do próprio banco, o MED, e existe a responsabilidade do banco quando o sistema de segurança dele falha.
Para saber quando essa responsabilidade pesa de verdade, analisamos 1.260 decisões do Tribunal de Justiça de São Paulo, de outubro de 2025 a outubro de 2026, sobre golpes com Pix. O resultado depende menos do golpe em si e mais do que aconteceu na conta:
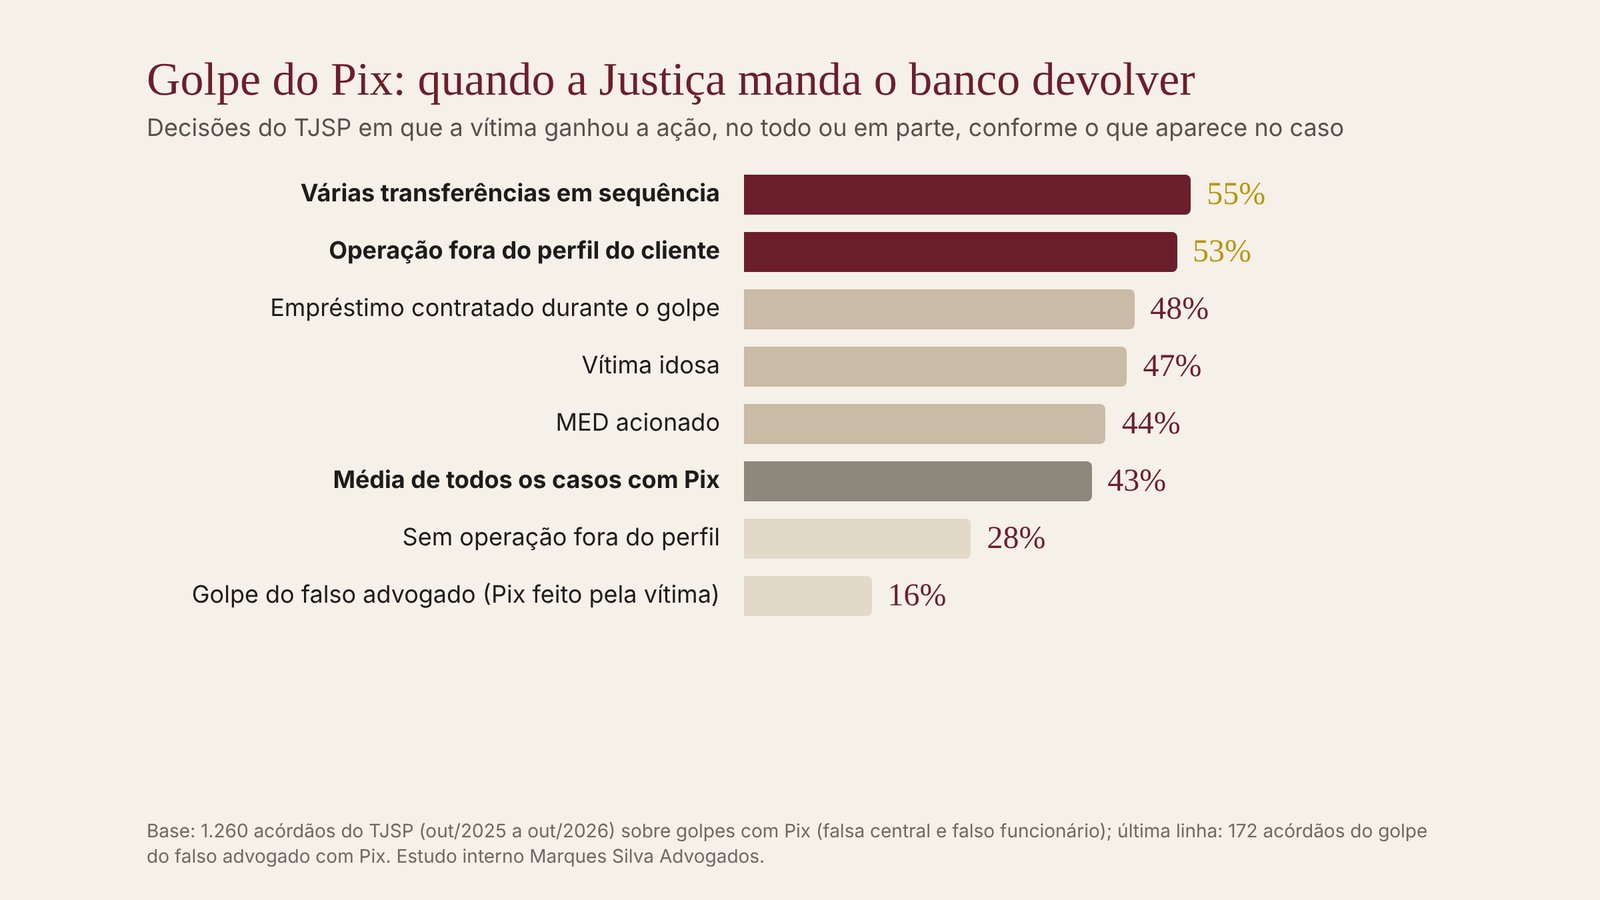
Quando o tribunal reconhece que as operações fugiram do perfil do cliente, a vítima ganha em mais da metade dos casos. Quando não reconhece, o banco ganha em seis de cada dez. Por isso, o que você faz nas primeiras horas e as provas que guarda contam muito.
Fui vítima de golpe no Pix: o que fazer agora
A ordem importa. Cada hora conta, porque o golpista costuma tirar o dinheiro da conta que recebeu o Pix muito rápido.
- Avise o seu banco pelo canal oficial (aplicativo, telefone do cartão ou agência) e peça a devolução pelo MED. Anote o protocolo, a data e a hora.
- Proteja a conta. Troque senhas e, se o golpista pediu para instalar algum aplicativo no celular, desinstale e avise o banco.
- Registre o boletim de ocorrência, que pode ser feito pela delegacia eletrônica.
- Guarde as provas: prints da conversa, número que ligou ou mandou mensagem, comprovantes do Pix, chave e nome de quem recebeu.
- Baixe os extratos dos últimos 6 a 12 meses. É com eles que se mostra que as operações do golpe fugiram do seu jeito normal de usar a conta.
- Se o golpista contratou empréstimo em seu nome, conteste também o empréstimo e peça a suspensão das parcelas.
Uma contestação bem documentada já resolve parte dos casos no próprio banco. Quando não resolve, ela vira a base da negociação ou da ação. No escritório, montamos essa reclamação com a linha do tempo do golpe e os argumentos que mais pesam nas decisões, para que o banco tenha motivo concreto para devolver.
Como denunciar um golpe de Pix
Denunciar tem dois objetivos: tentar recuperar o dinheiro e criar o registro que vai servir de prova. Os canais, na ordem:
| Onde | Para quê |
|---|---|
| Seu banco (app ou telefone oficial) | Pedir o MED e o bloqueio dos valores na conta de quem recebeu. É o único canal que pode travar o dinheiro |
| Delegacia (boletim de ocorrência) | Registrar o crime. O boletim é pedido pelo banco e pela Justiça |
| Banco Central (“Registrar reclamação”, no site ou no app Meu BC) | Reclamar se o banco não respondeu ou negou o MED sem explicação. Fica registrado contra a instituição |
| consumidor.gov.br ou Procon | Reclamação formal com prazo de resposta. Útil para documentar a recusa |
O aviso rápido ao banco é o que mais conta. Nas decisões sobre golpes, a demora em comunicar é um dos argumentos mais usados pelos bancos para dividir ou negar a responsabilidade.
Se a mensagem é a contrária (“meu Pix está com aviso de fraude” ou “recebi um Pix e a conta foi bloqueada”), você está do outro lado: a sua chave ou conta foi apontada num pedido de devolução. Quem recebeu o Pix tem prazo para contestar o estorno no próprio banco, e vale juntar logo os comprovantes de que o dinheiro era legítimo.
O que é o MED e como acionar
O MED (Mecanismo Especial de Devolução) é a regra do Banco Central, em vigor desde 2021, que permite pedir de volta um Pix feito por causa de golpe ou fraude. Funciona assim:
- Você pede ao seu banco, pelo aplicativo ou pelo canal oficial, em até 80 dias depois do Pix. Desde outubro de 2025 os bancos têm a opção de contestação dentro do próprio app.
- O banco de quem recebeu bloqueia o valor, se ele ainda estiver na conta, enquanto o caso é analisado.
- Se o pedido for aceito, o dinheiro volta para a sua conta, total ou parcialmente, conforme o saldo que foi encontrado.
Desde fevereiro de 2026 vale o MED 2.0, que segue o dinheiro também nas contas seguintes, quando o golpista transfere o valor para outras contas logo depois de receber. Para março de 2027 o Banco Central já anunciou outra mudança: o pedido vai permitir descrever o caso e anexar documentos.
Por que o MED às vezes não devolve nada
- O dinheiro já saiu. Se o golpista sacou ou espalhou o valor antes do bloqueio, não há o que devolver.
- Não foi golpe. O MED não serve para Pix enviado por engano para a chave errada nem para desacordo comercial, como produto que não chegou.
- O pedido foi feito tarde ou sem as informações do golpe.
O MED negado não encerra o caso
O MED é um procedimento entre bancos. Ele não decide se o seu banco falhou. Nas 88 decisões do TJSP em que o MED aparece, a vítima ganhou em 44%, praticamente a mesma proporção dos casos em geral (43%). Ou seja, ter acionado o MED não garante nada, mas tê-lo acionado rápido serve como prova de que você avisou o banco a tempo. O que decide a ação é o que vem a seguir.
Quando o banco tem que devolver o dinheiro
O banco responde pelas fraudes que fazem parte do risco do negócio dele, mesmo quando quem agiu foi um terceiro (Súmula 479 do STJ). Isso não quer dizer que todo golpe gera devolução. A pergunta que os tribunais fazem é outra: o sistema de segurança do banco deveria ter percebido que aquelas operações eram estranhas?
Em outubro de 2025, o STJ deu o roteiro dessa análise (REsp 2.222.059). O sistema antifraude precisa olhar para:
- valor, comparado com o que o cliente costuma movimentar;
- horário e local das operações;
- intervalo e sequência: várias transferências seguidas, em poucos minutos;
- meio usado, como um aparelho novo ou uma chave recém-cadastrada;
- empréstimo contratado logo antes dos pagamentos suspeitos.
No caso julgado, o cliente fazia poucas movimentações por mês e teve 14 transações num único dia. O STJ entendeu que um serviço que não percebe isso não oferece a segurança que se pode esperar dele (Código de Defesa do Consumidor, art. 14).
O que mostram as decisões do TJSP
Nas 1.260 decisões sobre golpes com Pix que analisamos:
| Situação reconhecida na decisão | Vítima ganha | Prejuízo dividido | Banco ganha |
|---|---|---|---|
| Todos os casos com Pix | 43% | 17% | 40% |
| Operações fora do perfil do cliente | 53% | 21% | 26% |
| Sem esse reconhecimento | 28% | 12% | 60% |
| Várias transferências em sequência | 55% | 16% | 29% |
| Empréstimo contratado durante o golpe | 48% | 18% | 35% |
| Vítima idosa | 47% | 18% | 35% |
| Súmula 479 citada | 50% | 18% | 32% |
Nas decisões favoráveis à vítima que trazem o valor do dano moral, o mais comum é R$ 5 mil, seguido de R$ 10 mil, além da devolução do que foi perdido.
> Como ler esses números. São decisões de segunda instância do TJSP julgadas entre outubro de 2025 e outubro de 2026, classificadas automaticamente a partir das ementas publicadas (numa amostra conferida à mão, cerca de 1 em cada 10 pedia ajuste). Elas mostram tendências, não a chance de um caso concreto. Cada caso depende das provas e de como a defesa é feita, e nenhum resultado pode ser prometido.
O que dá para fazer. Provar que as operações fugiram do seu padrão é o centro do caso. Isso se faz com os extratos que o próprio banco emite: mostrar, por exemplo, que em três semanas houve um único débito e, no dia do golpe, dez transferências em meia hora. Afirmar que a conta era pouco movimentada não convence; o documento do banco, sim.
Onde as vítimas perdem
Os bancos repetem os mesmos argumentos. Conhecê-los ajuda a montar o caso desde o início:
- “Foi o próprio cliente quem fez o Pix.” É o argumento mais forte quando a vítima mandou o dinheiro por conta própria a um golpista que se passava por outra pessoa. No golpe do falso advogado com Pix, a vítima ganhou em só 16% das 172 decisões, e o banco em 58%. Nos golpes de falsa central, em que o golpista induz a vítima a operar a própria conta, o Pix não piora o resultado.
- Negar que fez a operação. Quando a decisão registra que “as operações foram feitas pelo próprio autor”, o caso costuma virar. A pergunta que interessa não é quem digitou, e sim se o sistema que o banco é obrigado a manter deveria ter barrado aquelas operações.
- Senha, biometria e aparelho cadastrado. O banco alega que tudo foi autorizado. Essas autenticações provam que o comando saiu do aparelho, não que a vontade era livre. Ainda assim, quando a decisão destaca senha ou biometria, a vítima ganha um pouco menos (38%).
- Aviso tardio. Comunicar o banco só no dia seguinte, ou depois de várias operações, enfraquece o caso. Por isso a ordem dos passos no início deste artigo.
O risco de dividir o prejuízo
Quando o tribunal reconhece a falha do banco, aparece outro risco: dividir o prejuízo entre banco e vítima, a chamada culpa concorrente (Código Civil, art. 945). Nos casos com Pix em que as operações foram reconhecidas como fora do perfil, isso aconteceu em 21% das decisões, contra 12% nos demais. O juiz que vê a falha do banco também vê que foi a vítima quem digitou. Um caso bem montado nega a culpa da vítima e, se o juiz entender diferente, pede que a divisão seja a menor possível.
Contra quem reclamar
- O seu banco é o responsável principal, porque é o sistema dele que deveria ter percebido as operações estranhas.
- O banco ou a instituição que recebeu o Pix entra quando há sinais de conta laranja, como conta aberta poucos dias antes e que recebeu vários valores de vítimas diferentes. No golpe do falso advogado, os casos contra a instituição recebedora tiveram resultado melhor para a vítima (32%) do que os casos só contra o banco de origem (23%).
- A plataforma de mensagens, quando o contato veio por WhatsApp, pode ser obrigada a fornecer os dados de quem usou a conta. Isso ajuda a identificar os golpistas, mas não costuma devolver o dinheiro.
Se o golpe foi o da ligação de alguém que se dizia do banco, veja também o artigo sobre o golpe da falsa central de atendimento, que trata desse golpe em detalhe.
Como o escritório trabalha
Analisamos mais de 5 mil decisões do TJSP sobre golpes bancários e mapeamos o que leva o tribunal a mandar o banco devolver. Com isso, cada caso começa por um estudo:
- Linha do tempo do golpe, minuto a minuto, com cada operação, o horário e o momento do aviso ao banco.
- Comparação com o seu padrão de uso, a partir dos extratos dos meses anteriores.
- Pedido ao banco dos registros técnicos das operações: endereço de acesso, aparelho e alertas do sistema antifraude.
- Reclamação e negociação com o banco, com esses elementos em mãos. Parte dos casos se resolve nessa fase.
- Ação judicial, quando o banco não devolve.
Caminhos para cada situação
| Sua situação | O que fazer |
|---|---|
| Acabou de cair no golpe | Avisar o banco, pedir o MED, registrar boletim e guardar as provas, nessa ordem |
| O MED foi negado ou devolveu só uma parte | Reclamar no Banco Central e avaliar a responsabilidade do banco pelas operações fora do perfil |
| O golpista fez empréstimo em seu nome | Contestar o empréstimo, pedir a suspensão das parcelas e incluir no pedido de devolução |
| Foram várias transferências seguidas | Reunir os extratos anteriores: a sequência é um dos sinais que mais pesam |
| Você mandou o Pix por conta própria a alguém que se passava por outra pessoa | Caso mais difícil contra o seu banco; avaliar a instituição que recebeu o dinheiro |
| Recebeu um Pix e a sua conta foi bloqueada | Contestar o estorno no seu banco com os comprovantes de que o valor era legítimo |
Perguntas frequentes
Fui vítima de golpe no Pix. Consigo o dinheiro de volta?
É possível por dois caminhos: o MED, pedido ao seu banco em até 80 dias, e a responsabilidade do banco quando as operações fugiram do seu perfil. Nas decisões do TJSP sobre golpes com Pix, a vítima ganhou em 43% dos casos e dividiu o prejuízo em 17%. Cada caso depende das provas.
O que é o MED do Pix?
É o Mecanismo Especial de Devolução do Banco Central. Ele permite pedir de volta um Pix feito por causa de golpe. O banco de quem recebeu bloqueia o valor, se ainda houver saldo, e devolve se o pedido for aceito.
Como acionar o MED?
Pelo aplicativo do seu banco, na opção de contestar o Pix, ou pelo telefone oficial, em até 80 dias depois da transferência. Quanto antes, maior a chance de o dinheiro ainda estar na conta do golpista.
O banco negou o MED. E agora?
O MED negado não encerra o caso. Ele só trata do dinheiro que ainda estava na conta de quem recebeu. A responsabilidade do seu banco por não ter barrado operações estranhas é outra discussão, que pode ser levada à negociação ou à Justiça.
Como denunciar um golpe de Pix?
Avise o seu banco e peça o MED, registre o boletim de ocorrência e, se o banco não resolver, registre reclamação no Banco Central. Guarde protocolos, prints e comprovantes.
Pix enviado para a chave errada pode ser recuperado pelo MED?
Não. O MED é para golpe e fraude. No Pix enviado por engano, o caminho é pedir a devolução a quem recebeu e, se ele se recusar, cobrar na Justiça.
Para saber como trabalha um advogado bancário do escritório, veja a página inicial.
Fontes
- Banco Central, Pix
- Banco Central, Registrar reclamação
- STJ, Súmula 479
- STJ, REsp 2.222.059 (golpe da falsa central e transações atípicas), notícia de 21/10/2025
- Código de Defesa do Consumidor (Lei 8.078/1990), art. 14
- Código Civil (Lei 10.406/2002), art. 945
- InfoMoney, MED 2.0 passa a ser obrigatório (02/02/2026)
- Estudo interno Marques Silva Advogados: 4.677 acórdãos do TJSP sobre falsa central e falso funcionário e 528 sobre falso advogado (out/2025 a out/2026)