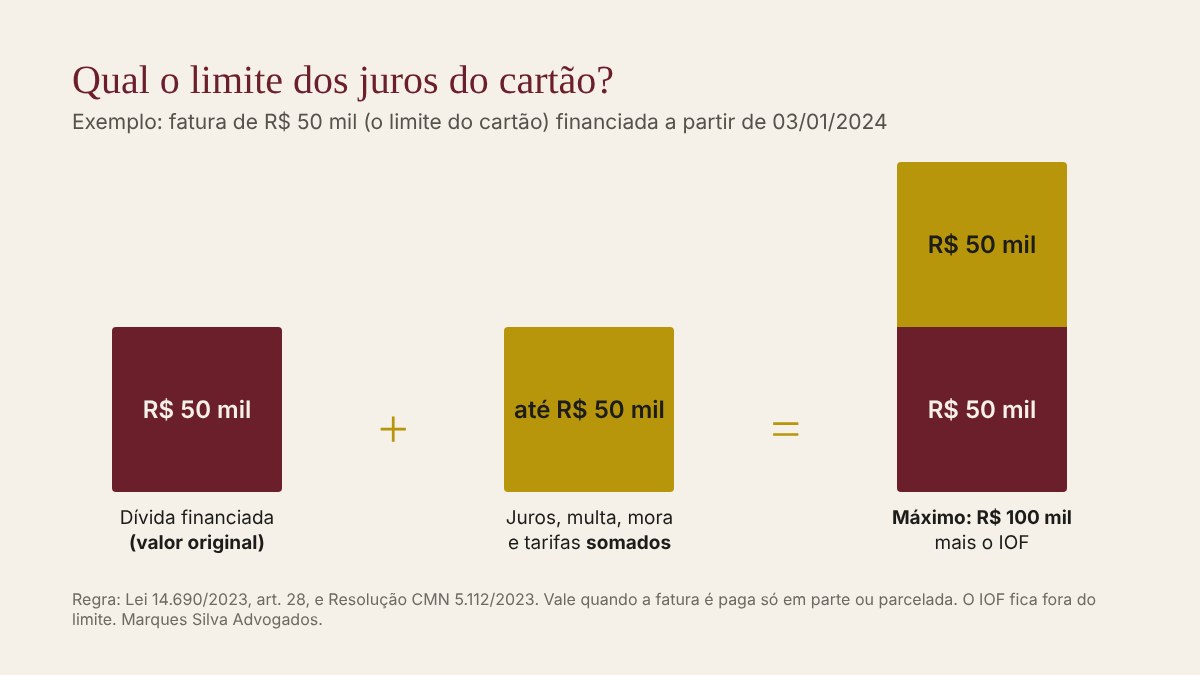
Desde janeiro de 2024, os juros do cartão têm um limite quando a fatura é paga só em parte ou parcelada: somados, juros e encargos não podem passar do valor original da dívida. Na prática, a dívida pode no máximo dobrar.
Veja com um exemplo de quem tem R$ 50 mil de limite no cartão:
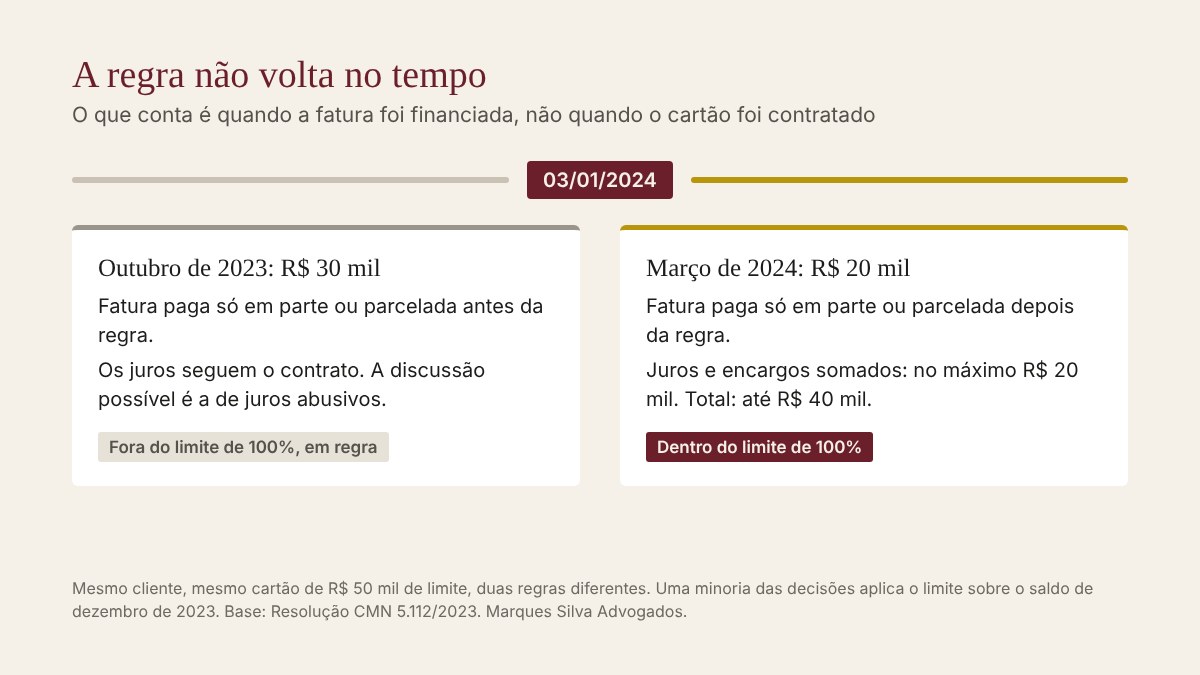
Se a sua dívida passou do dobro do que foi financiado, vale olhar com atenção.
Nem toda dívida, porém, está sob essa regra. Este texto explica o que a lei diz, o que entra na conta, a partir de quando o limite vale e como a Justiça de São Paulo tem decidido, com base em pesquisa própria do escritório nos acórdãos do Tribunal de Justiça.
Se a sua preocupação é o que acontece quando a fatura deixa de ser paga (processo, penhora, bloqueio), o caminho está no artigo sobre dívida de cartão de crédito. Aqui o foco é outro: saber se o valor cobrado está dentro do limite.
O que diz a lei sobre o limite dos juros do cartão
A Lei 14.690/2023, no art. 28, § 1º, estabelece que, quando a fatura é financiada (o chamado rotativo) ou parcelada, “o total cobrado em cada caso a título de juros e encargos financeiros não poderá exceder o valor original da dívida”. A Resolução CMN 5.112/2023 regulamentou a regra. O próprio Banco Central resume assim: uma dívida de R$ 100 pode chegar, no máximo, a R$ 200.
| O que entra no limite de 100% | O que fica fora |
|---|---|
| Juros cobrados sobre a fatura financiada ou parcelada | IOF e outros tributos |
| Multa e juros de mora pelo atraso | O valor original da dívida (o próprio saldo financiado) |
| Tarifas e comissões ligadas à operação | Cada novo financiamento de fatura, que tem base própria |
Fonte: Lei 14.690/2023, art. 28 e Resolução CMN 5.112/2023. A exclusão dos tributos decorre do texto da resolução, que não os inclui.
Dois detalhes pesam muito, e um exemplo ajuda a ver:
- Parcelar não reinicia o limite. Quem deixa R$ 10 mil em aberto na fatura e depois parcela esse saldo continua com o mesmo teto: juros e encargos somados, antes e depois do parcelamento, não passam de R$ 10 mil.
- Renegociar também não. Se esse cliente já pagou R$ 4 mil de encargos e renegocia, o novo acordo só pode cobrar mais R$ 6 mil de juros e encargos.
O limite não substitui a discussão sobre juros abusivos. São regras diferentes: uma limita o total de encargos; a outra compara a taxa com a média de mercado, tema do artigo sobre revisão de contrato bancário.
A partir de quando o limite vale
A resolução diz que o limite se aplica “somente às operações realizadas após o prazo de 90 (noventa) dias” da lei, “independentemente da data de assinatura do contrato”. Pelo Banco Central, a data é 3 de janeiro de 2024.
Ou seja, a regra não volta no tempo: ela não alcança as faturas que foram financiadas ou parceladas antes de 3 de janeiro de 2024. O que importa é quando cada fatura foi financiada, e não quando o cartão foi contratado. O mesmo cartão pode ter uma parte da dívida dentro do limite e outra fora.
| Situação da dívida | O limite se aplica? |
|---|---|
| Fatura paga só em parte ou parcelada depois de 03/01/2024 | Sim |
| Parcelamento de um saldo que estava em aberto na fatura | Sim, sobre o valor que foi parcelado |
| Saldo de 2023 que continuou rolando em 2024 | Em regra, não. Uma minoria das decisões aplica o limite sobre o saldo de dezembro de 2023 |
| Renegociação feita depois de 2024 sobre dívida antiga | Depende: há decisões nos dois sentidos |
| Cartão consignado | A norma não exclui, mas o tema ainda não aparece nas decisões do TJSP |
Fonte: Resolução CMN 5.112/2023 e pesquisa do Marques Silva Advogados em acórdãos do TJSP (e-SAJ), julgados entre outubro de 2025 e outubro de 2026.
A dívida antiga é o ponto mais disputado. A maior parte das decisões entende que a lei não retroage. A minoria parte de um argumento técnico: cada fatura financiada é uma nova operação, então o saldo de dezembro de 2023 vira a base e o limite passa a contar dali em diante. No exemplo acima, por essa leitura, os R$ 30 mil de 2023 também ficariam limitados a partir de janeiro de 2024.
Como saber se o banco passou do limite
A própria regra criou a forma de conferir. Desde 2024, os bancos são obrigados a mostrar, nas faturas e nos demonstrativos, o valor original da dívida e o total de juros e encargos já cobrados sobre ela. Desde julho de 2024, a fatura tem um formato padronizado pelo Banco Central, com campos para esses valores.
Há ainda o documento descritivo do crédito, que deve informar o valor original, o total já cobrado e quanto ainda pode ser cobrado dentro do limite. É a peça que mostra, com números do próprio banco, se a conta fecha.
A conferência, porém, raramente é simples. Uma dívida de cartão costuma misturar saldos de épocas diferentes, parcelamentos, renegociações e compras novas. No exemplo do cartão de R$ 50 mil, a parte de 2023 e a de 2024 aparecem somadas na mesma fatura. Separar o que está sob o limite do que não está é o primeiro trabalho de quem analisa o caso.
O que a Justiça tem decidido sobre o limite
Analisamos os acórdãos do Tribunal de Justiça de São Paulo julgados entre outubro de 2025 e outubro de 2026 em que o limite foi discutido de fato. Na maioria, ele foi afastado.
| O que se decidiu sobre o limite | % dos acórdãos |
|---|---|
| Afastado | 65% |
| Aplicado | 16% |
| Não analisado, porque foi alegado tarde ou pela via errada | 13% |
| Lei afastada, mas cobrança limitada ao dobro com base no Código de Defesa do Consumidor | 3% |
| Só questão processual | 3% |
Fonte: pesquisa do Marques Silva Advogados em acórdãos do TJSP (e-SAJ), julgados entre outubro de 2025 e outubro de 2026. Classificação pela ementa.
Como ler esses números. Eles não representam todos os processos sobre o tema. Mostram os acórdãos que o tribunal julgou e disponibilizou no período e que aparecem nas buscas feitas para a pesquisa. Como a regra é de 2024 e os processos levam meses ou anos para chegar ao tribunal, a maior parte dos casos com dívidas formadas sob o limite ainda não entrou na conta. Por isso os números servem para mostrar tendências, não para medir o volume total.
O motivo mais comum para afastar o limite foi a data: em 60% dos casos afastados, a dívida era anterior a 2024, como os R$ 30 mil de outubro de 2023 do nosso exemplo. Em 15%, quem alegou não demonstrou o excesso. Entre os casos em que o limite foi aplicado, a maioria usou o saldo de dezembro de 2023 como base; nos demais, a renegociação tinha sido feita depois de 2024 ou as próprias faturas do banco não respeitavam o limite.
Há um sinal de mudança, ainda em amostra pequena: entre abril e outubro de 2026, o limite foi aplicado em 18% dos acórdãos; nos seis meses anteriores, em 11%. À medida que chegam ao tribunal dívidas formadas depois de 2024, a regra tende a aparecer mais.
Teto, Desenrola e cartão consignado: confusões comuns
O teto não depende do Desenrola. A Lei 14.690 criou o programa Desenrola e, no mesmo texto, o limite de juros do cartão. São regras independentes: o limite vale para qualquer fatura financiada ou parcelada depois de 3 de janeiro de 2024, com ou sem adesão ao programa. Ainda assim, em cerca de 1 em cada 10 casos em que o limite foi afastado, o tribunal exigiu a adesão ao Desenrola para aplicar o limite. É uma leitura que a norma não sustenta, e que precisa ser enfrentada quando aparece.
O IOF não entra na conta. A resolução lista juros, multa, juros de mora, tarifas e comissões. Tributos ficam de fora, e um dos acórdãos ressalva isso expressamente.
Cartão consignado ainda é terreno aberto. A norma não exclui o cartão de crédito consignado (RMC ou RCC), mas o tema não apareceu nas decisões analisadas. Quem tem esse tipo de cartão precisa olhar o contrato e a forma de cobrança com mais cuidado.
O teto não zera a dívida. Ele limita juros e encargos. O valor original continua devido, e as compras e saques feitos no cartão seguem as regras normais.
O teto na defesa e na negociação
Na maioria dos processos analisados, quase 6 em cada 10, o limite apareceu em ações de cobrança movidas pelo banco. É nessa fase que ele tem mais peso, junto com as outras matérias de defesa, como a prova da contratação e os encargos cobrados.
Dois cuidados aparecem com clareza nas decisões. O primeiro é o momento: em 13% dos casos, o tribunal nem analisou o limite porque ele foi levantado só no recurso. O segundo é a prova: alegar que o banco passou do limite sem mostrar a conta não basta.
E o teto não precisa ser o fim da história. Um saldo recalculado dentro do limite muda o ponto de partida da conversa com o banco e torna mais viável um acordo que caiba no orçamento. O caminho do acordo está no artigo sobre como funciona um acordo com o banco.
O que dá para fazer. Primeiro, separar o que da dívida foi financiado antes e depois de janeiro de 2024. Na parte posterior, conferir se o total de juros e encargos respeita o limite, com base nos documentos do próprio banco. Na parte anterior, o teto tende a não ajudar, mas há outras matérias, como a comparação com a taxa média e a prova da dívida. Com isso em mãos, a defesa e a negociação partem de um número sólido.
Caminhos para cada situação
| Situação | Caminho mais comum | Onde o teto pesa |
|---|---|---|
| Dívida financiada depois de 2024, com encargos acima de 100% | Recálculo e negociação sobre o saldo correto | Valor que o banco pode exigir |
| Banco cobrando a fatura na Justiça | Defesa na cobrança, com o teto e as demais matérias | Desde a primeira manifestação no processo |
| Dívida formada antes de 2024 | Outras matérias de defesa e acordo | Pouco, salvo a tese do saldo de dezembro de 2023 |
| Renegociação feita depois de 2024 | Análise do acordo e do que foi pago | Depende do caso; o tribunal está dividido |
Cada um desses caminhos começa por um diagnóstico da dívida, feito na primeira conversa.
Perguntas frequentes
Qual é o limite de juros do cartão de crédito?
Quando a fatura é paga só em parte ou parcelada, a soma de juros e encargos não pode passar de 100% do valor original da dívida. Uma dívida de R$ 50 mil pode chegar, no máximo, a R$ 100 mil, mais o IOF. A regra vem da Lei 14.690/2023 e da Resolução CMN 5.112/2023 e vale para operações feitas a partir de 3 de janeiro de 2024.
O teto vale para dívida de cartão antiga?
Em regra, não. A resolução aplica o limite só às faturas financiadas ou parceladas depois de 3 de janeiro de 2024. Ou seja, o que foi financiado em 2023 fica fora. No TJSP, essa foi a razão mais comum para afastar o limite. Uma minoria das decisões, porém, aplica o limite sobre o saldo de dezembro de 2023, tratando cada nova fatura financiada como nova operação.
O IOF entra no limite de 100%?
Não. A resolução inclui juros remuneratórios, multa, juros de mora, tarifas e comissões. Tributos, como o IOF, ficam fora da conta.
Preciso ter aderido ao Desenrola para ter direito ao teto?
Não. O teto e o Desenrola estão na mesma lei, mas são regras independentes. O limite vale para qualquer fatura financiada ou parcelada depois de 3 de janeiro de 2024, com ou sem adesão ao programa.
Se eu parcelar a fatura, o limite recomeça?
Não. Quando o saldo em aberto da fatura vai para um parcelamento, a base continua sendo o valor que estava em aberto. Quem parcela R$ 10 mil continua com, no máximo, R$ 10 mil de juros e encargos no total. Uma renegociação também fica dentro do mesmo teto, descontados os juros e encargos já pagos.
Multa e juros de atraso também entram no limite?
Sim. A multa e os juros de mora contam dentro dos 100%, junto com os juros da fatura financiada e as tarifas ligadas à operação.
Para saber como trabalha um advogado bancário do escritório, veja a página inicial.