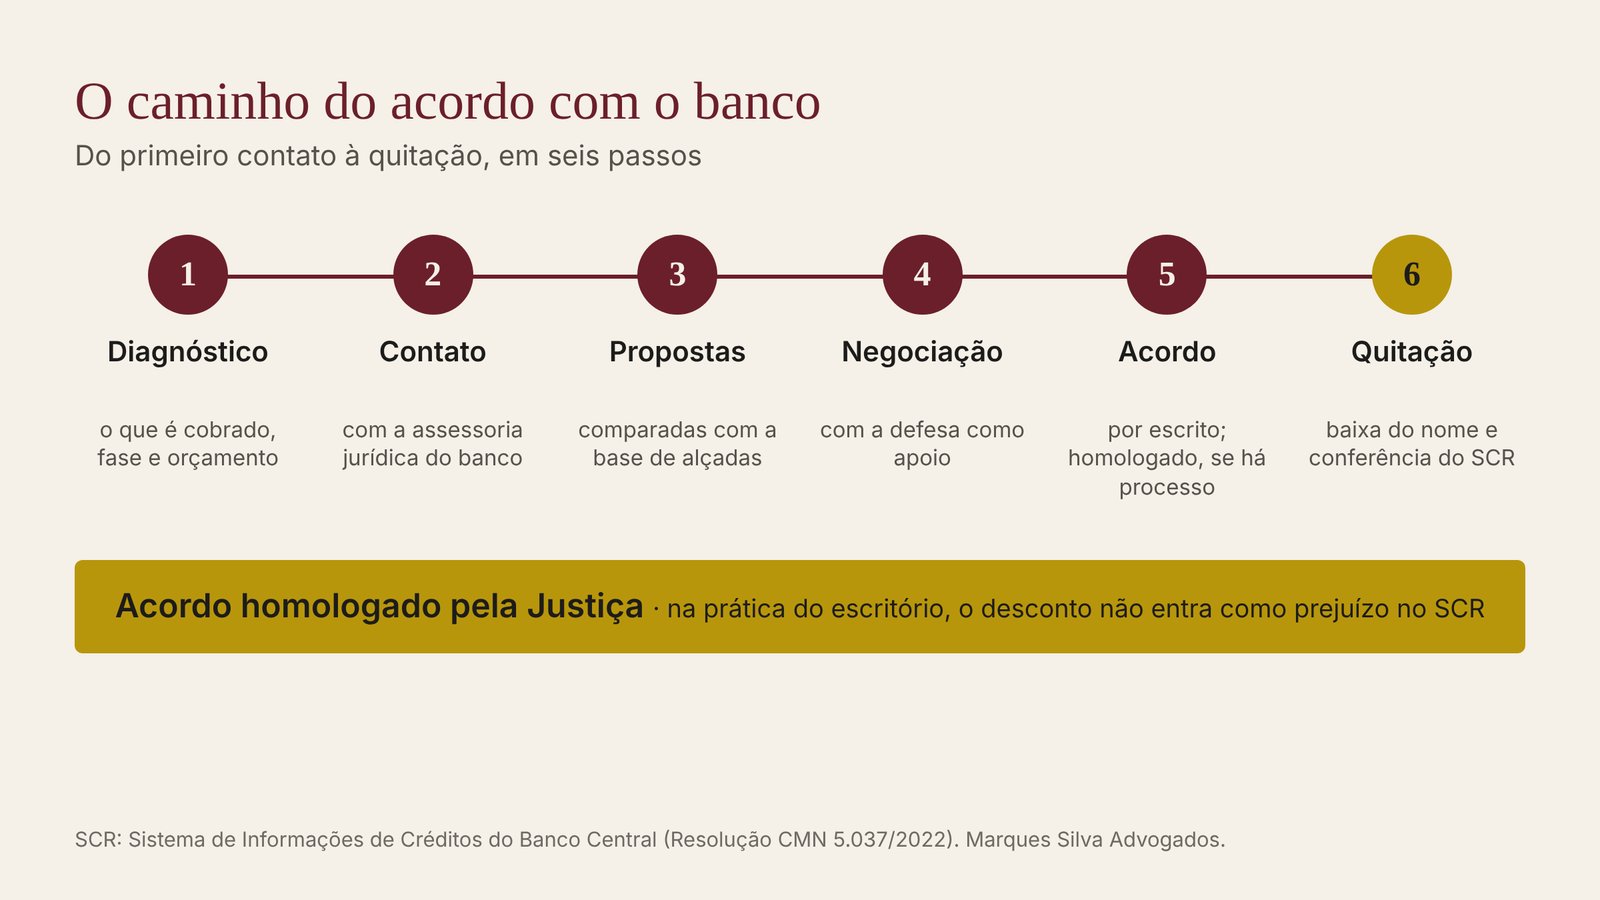
Um acordo com o banco não é um pedido de desconto. É uma negociação construída em etapas: entender a dívida, falar com quem tem poder de aprovar, comparar propostas, usar a defesa quando ela ajuda e só então assinar, com quitação no final. Feito assim, o acordo cabe no orçamento e encerra a dívida de verdade.
Esta página explica cada etapa, o que comparar antes de aceitar uma proposta, o que muda quando já existe processo e um cuidado que quase ninguém conhece: como o acordo aparece no histórico de crédito do Banco Central.
Por que o banco faz acordo
O banco não empresta para ficar com bens nem para passar anos em um processo. Ele quer receber, e quatro coisas o levam a negociar:
- O tempo. Na Justiça estadual, a fase de execução leva em média 5 anos e 3 meses, segundo o CNJ. O caminho completo está no artigo sobre execução do banco contra a empresa.
- O custo do leilão. Avaliação, edital, mais de uma tentativa e o risco de vender o bem por até metade do valor.
- A provisão. A dívida em atraso já pesa no balanço do banco, que reserva dinheiro para a perda esperada. É o provisionamento bancário.
- O risco da defesa. Juros acima da média, encargos indevidos, falta de prova ou prescrição fazem o banco pesar o que pode perder no processo.
Nem sempre o banco aceita de primeira. Por que ele recusa, e o que muda a resposta dele, está no artigo sobre quando o banco não aceita acordo.
Como o escritório conduz o acordo
O escritório não espera o banco procurar. Desde o início do caso, conversa com a assessoria jurídica do banco, que é quem tem alçada para aprovar condições diferentes. Mantém contato com as assessorias de vários bancos e atualiza o tempo todo uma base própria de propostas e alçadas: o que cada instituição costuma aceitar, em que fase, com que entrada e com que prazo. É nisso que o escritório é especialista.
Ao lado da negociação, o escritório faz o estudo das linhas de defesa de cada caso. Usa como parâmetros a lei, a experiência do escritório e uma base própria de mais de 17 mil processos julgados, que permite mapear como os tribunais têm entendido cada tese. A defesa entra na conversa quando ajuda a mover a proposta.
Na prática, o trabalho segue esta ordem:
- Diagnóstico da dívida. O que está sendo cobrado, em que fase está, quais pontos frágeis existem e quanto cabe no orçamento.
- Contato com a assessoria jurídica do banco. O escritório se apresenta, explica a situação e informa que está cuidando do caso.
- Pedido de propostas. Em vez de mandar um valor no escuro, pede as condições que o banco pode oferecer e compara com a base de alçadas.
- Negociação com a defesa como apoio. Os argumentos da defesa entram quando mudam a conta do banco.
- Acordo por escrito. Se houver processo, o acordo é levado ao juiz para ser homologado.
- Quitação. Depois do último pagamento, o documento que encerra a dívida e a baixa do nome nos cadastros.
Acordo homologado e o seu histórico de crédito (SCR)
Muita gente faz um acordo, paga tudo, limpa o nome no Serasa e no SPC, vê o score subir e, mesmo assim, não consegue crédito em banco nenhum. A explicação costuma estar em um cadastro que pouca gente conhece: o SCR.
O que é o SCR
O SCR é o Sistema de Informações de Créditos do Banco Central. Nele, os bancos registram as operações de crédito de cada cliente, pessoa física ou empresa, e o que aconteceu com elas (Resolução CMN 5.037/2022). Antes de emprestar, qualquer banco consulta esse histórico. A própria pessoa pode ver o seu pelo Registrato, serviço gratuito do Banco Central.
O SCR não se confunde com os birôs de crédito. Serasa e SPC mostram se o nome está negativado e calculam um score. O SCR mostra como foi a relação com os bancos. Um pode estar limpo e o outro, não.
O desconto que vira “prejuízo”
No acordo comum, feito fora do processo, o banco costuma informar ao SCR a parte perdoada da dívida como “prejuízo”. A dívida aparece como paga, mas o desconto fica registrado no histórico. As instituições veem os últimos 24 meses, e o sistema guarda a informação por até cinco anos. É esse registro que trava novos empréstimos, mesmo com o nome limpo.
O que muda com a homologação judicial
Na prática que o escritório acompanha, quando o acordo é feito dentro do processo e homologado pelo juiz, o desconto não é lançado como prejuízo no SCR. Para quem vai precisar de crédito nos próximos anos, essa diferença pode pesar tanto quanto o próprio valor do desconto.
| Ponto | Acordo comum, fora do processo | Acordo homologado pela Justiça |
|---|---|---|
| Onde é feito | Direto com o banco ou a empresa de cobrança | No processo, aprovado pelo juiz |
| Desconto no SCR | Costuma ser informado como prejuízo | Na prática do escritório, não é lançado como prejuízo |
| Nome no Serasa e no SPC | Sai depois da quitação | Sai depois da quitação |
| Se as parcelas atrasarem | O banco volta a cobrar a dívida | O banco cobra direto o que foi homologado |
Por isso, quando já existe um processo, fechar o acordo dentro dele costuma ser o melhor caminho. Depois de quitar, vale consultar o Registrato para conferir como a operação foi informada. Se houver erro, só o banco que fez o registro pode corrigi-lo, e ele deve ser procurado para isso.
À vista ou parcelado: o que comparar
O desconto chama a atenção, mas não é o único número que importa. Antes de aceitar uma proposta, vale comparar:
| O que olhar | Por que importa |
|---|---|
| Valor total a pagar | É o número que define se o acordo é bom, não o percentual de desconto anunciado |
| Valor da parcela | Precisa caber no orçamento todos os meses; acordo descumprido costuma voltar pior |
| Juros do novo contrato | Um parcelamento longo pode ter juros que anulam o desconto |
| Prazo | Quanto mais longo, maior o risco de atraso no meio do caminho |
| Garantias e avalistas | O acordo pode manter, liberar ou criar garantias, inclusive sobre bens do sócio |
| O que acontece se atrasar | Algumas propostas preveem a volta da dívida original, sem o desconto |
| Quitação e registro no SCR | Se haverá quitação por escrito e como a operação será informada ao Banco Central |
O pagamento à vista costuma render as melhores condições, porque o banco recebe na hora e encerra o caso. Quando não há caixa para isso, um parcelamento bem desenhado é melhor do que um desconto maior que não será cumprido.
Acordo antes ou durante o processo
O acordo pode ser feito em qualquer momento, e cada fase muda o tipo de conversa. Cada termo abaixo está explicado no guia do processo bancário, etapa por etapa.
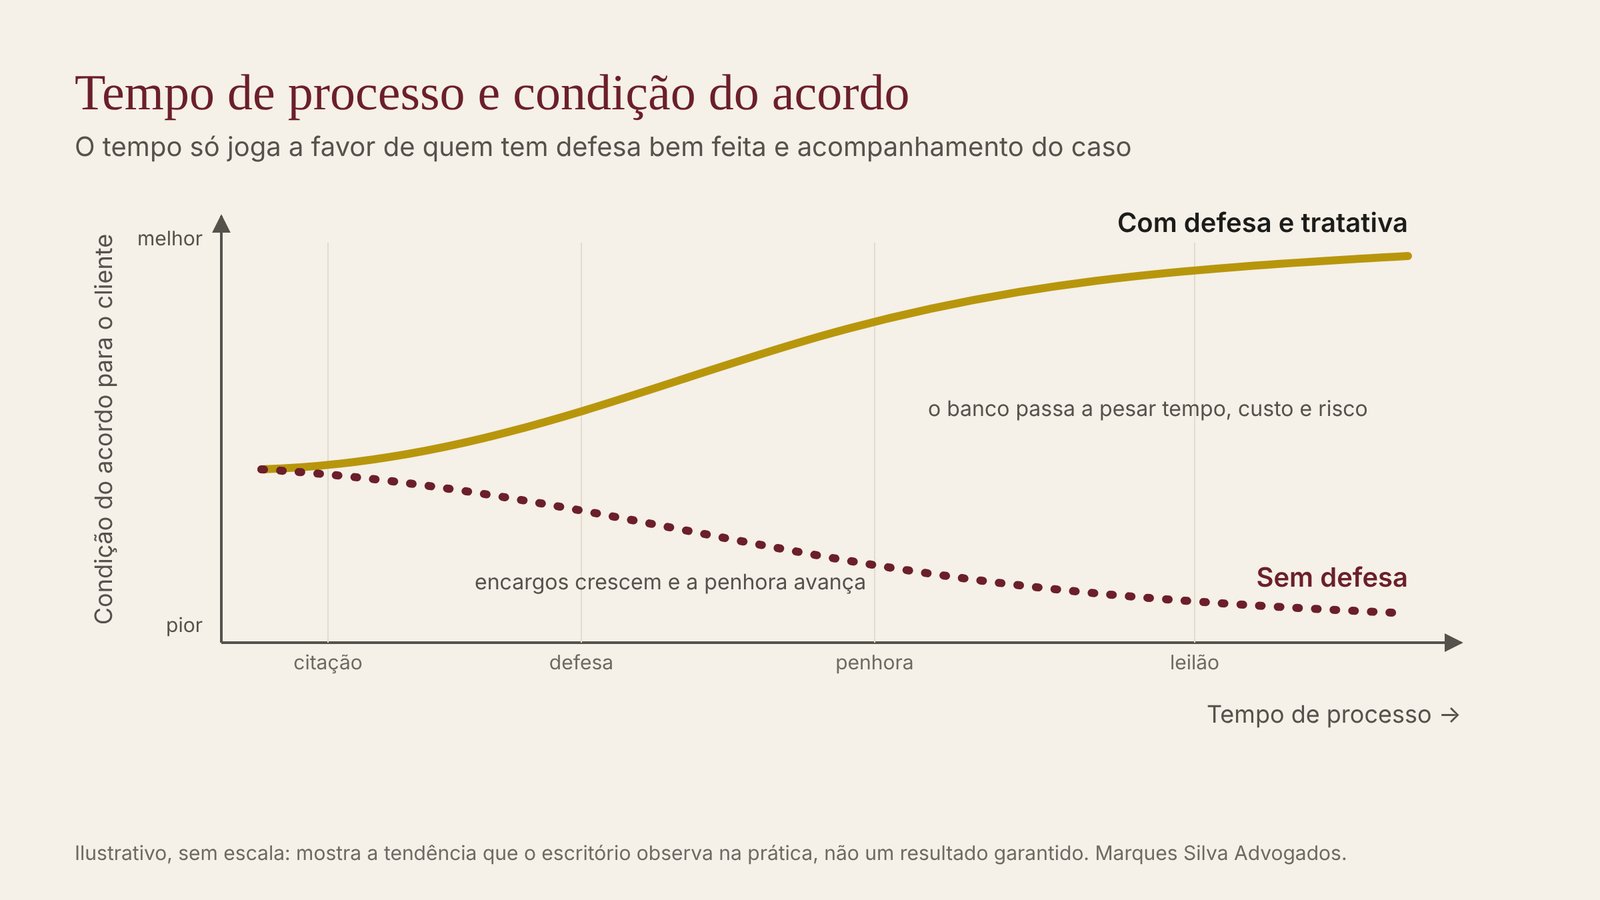
O tempo do processo pode jogar a favor de quem deve, mas só com uma condição: defesa bem feita e acompanhamento do caso, com tratativa constante com o banco. Sem isso, o tempo só aumenta os encargos e aproxima a penhora.
| Fase | Como costuma ser a negociação |
|---|---|
| Dívida em atraso, sem processo | Conversa com a área de cobrança ou de recuperação de crédito; a margem cresce conforme a dívida é provisionada |
| Banco entrou na Justiça (citação) | A conversa passa para a assessoria jurídica do banco; a defesa apresentada no prazo pesa na proposta |
| Penhora e bloqueio | O banco já vê o que consegue e o que não consegue receber |
| Leilão marcado | Ainda há espaço: o banco sabe que pode vender abaixo do valor e esperar anos |
Quando há processo, o acordo vai para o juiz, que o homologa. O processo fica suspenso enquanto as parcelas são pagas e se encerra no fim. Além da segurança jurídica, é essa homologação que faz diferença no registro do SCR.
Cuidados antes de assinar
- Confissão de dívida. Alguns termos de renegociação trazem cláusulas em que o devedor reconhece o valor e abre mão de discutir juros e encargos. Vale saber o que se está assinando antes de abrir mão da defesa.
- Prescrição. Reconhecer a dívida em um acordo reinicia a contagem da prescrição (Código Civil, art. 202, VI). Em dívida antiga, é preciso olhar isso antes.
- Avalista. Se há um sócio ou parente como avalista, o acordo deve dizer o que acontece com essa garantia.
- Parcela que não cabe. Um acordo descumprido costuma trazer de volta a dívida inteira.
- Quitação por escrito. Depois do último pagamento, o banco deve dar a quitação e tirar o nome dos cadastros de inadimplentes em até 5 dias úteis (Súmula 548 do STJ).
- Registro no SCR. Conferir no Registrato como a operação foi informada depois de quitada.
Para empresas e para pessoas físicas
Empresas. O acordo envolve, quase sempre, garantias e avalistas, e precisa caber no fluxo de caixa sem travar a operação. A visão completa está no artigo sobre como renegociar dívida bancária de empresa. Para contratos com garantia de fundo público, há um texto específico sobre renegociar o Pronampe.
Pessoas físicas. As dívidas mais comuns são de cartão, cheque especial e empréstimo pessoal. No cartão, vale conferir antes se os encargos respeitam o limite de juros do cartão; o caminho completo está no artigo sobre dívida de cartão de crédito. Nos empréstimos, a comparação dos juros com a média de mercado está no artigo sobre revisão de contrato bancário.
Perguntas frequentes
Vale a pena fazer acordo com o banco?
Na maior parte dos casos, sim, desde que o valor total e as parcelas caibam no orçamento e o acordo termine com quitação. Antes de assinar, vale conferir se a dívida está correta, se não está prescrita e como o acordo será informado ao SCR.
Quanto o banco costuma dar de desconto?
Não há um percentual fixo. O desconto depende do banco, da modalidade, do tempo de atraso, da fase do processo e de quanto pode ser pago à vista. Por isso o escritório trabalha com uma base própria de propostas e alçadas de cada banco.
O que é o SCR e por que ele importa no acordo?
É o Sistema de Informações de Créditos do Banco Central, que os bancos consultam antes de emprestar. No acordo comum, o desconto costuma ser informado como prejuízo e trava novos créditos por anos, mesmo com o nome limpo no Serasa. Na prática do escritório, isso não acontece quando o acordo é homologado na Justiça.
Paguei o acordo, meu nome está limpo e mesmo assim não consigo crédito. Por quê?
A causa mais comum é o registro de prejuízo no SCR. Dá para conferir gratuitamente no Registrato, do Banco Central. Se o registro estiver errado, só o banco que o fez pode corrigi-lo.
Dá para fazer acordo depois que o banco entrou na Justiça?
Sim, em qualquer fase, até com leilão marcado. O acordo é homologado pelo juiz, o processo fica suspenso enquanto as parcelas são pagas e se encerra no fim.
Preciso de advogado para fazer acordo com o banco?
Não é obrigatório fora do processo. O advogado muda o canal da conversa, que passa a ser com a assessoria jurídica do banco, traz os argumentos da defesa e cuida de como o acordo é escrito e registrado. O resultado depende de cada caso, e nenhum acordo é garantido.
Para saber como trabalha um advogado bancário do escritório, veja a página inicial.
Fontes
- Resolução CMN 5.037/2022 (Sistema de Informações de Créditos)
- Banco Central, Registrato
- Serasa, “Quitar dívida com desconto afeta o rating?”
- Código Civil (Lei 10.406/2002), art. 202
- Código de Processo Civil (Lei 13.105/2015), arts. 487, 515 e 922
- STJ, Súmula 548
- CNJ, Justiça em Números 2025, sumário executivo