Dívida de banco caduca, sim. Na linguagem jurídica, isso se chama prescrição: depois de 5 anos, em regra, o banco perde o direito de cobrar a dívida na Justiça (Código Civil, art. 206, § 5º, I). Mas o prazo nem sempre começa no dia em que você parou de pagar, ele pode ser interrompido, e o nome sai do Serasa em um prazo diferente. Entender essas três contas evita decisões erradas, como assinar um acordo que ressuscita uma dívida quase prescrita.
Antes de esperar a dívida caducar, faça a conta
Esperar a prescrição pode parecer a saída mais barata, mas, enquanto o prazo corre, o banco pode protestar, entrar com ação e pedir bloqueio de contas. No escritório, estudamos as linhas de defesa de cada caso a partir da lei, da nossa experiência e de uma base de mais de 17 mil processos julgados, e negociamos direto com as assessorias jurídicas dos bancos, que trabalham com propostas e alçadas de aprovação. Saber quanto falta para a dívida prescrever muda a negociação: uma dívida perto de caducar vale menos para o banco. Veja como funciona um acordo com o banco.
Em quantos anos a dívida de banco caduca
| Tipo de cobrança | Prazo | Base legal |
|---|---|---|
| Cobrança na Justiça de dívida com contrato ou documento escrito (empréstimo, cartão, cheque especial) | 5 anos | Código Civil, art. 206, § 5º, I |
| Execução direta da cédula de crédito bancário | 3 anos | Lei 10.931/2004, art. 44, e Lei Uniforme, art. 70 |
| Ação monitória de cheque sem fundos | 5 anos, contados do dia seguinte à data do cheque | Súmula 503 do STJ |
Passados os 3 anos da cédula, o banco ainda pode cobrar por ação monitória ou ação de cobrança, dentro dos 5 anos. Por isso, para a maior parte das dívidas bancárias, o número que importa é 5.
Quando o prazo começa a contar
Aqui está o erro mais comum. Em empréstimo parcelado, o prazo de 5 anos conta do vencimento da última parcela prevista no contrato, e não da primeira parcela atrasada. O STJ entende assim mesmo quando o banco declara o vencimento antecipado da dívida.
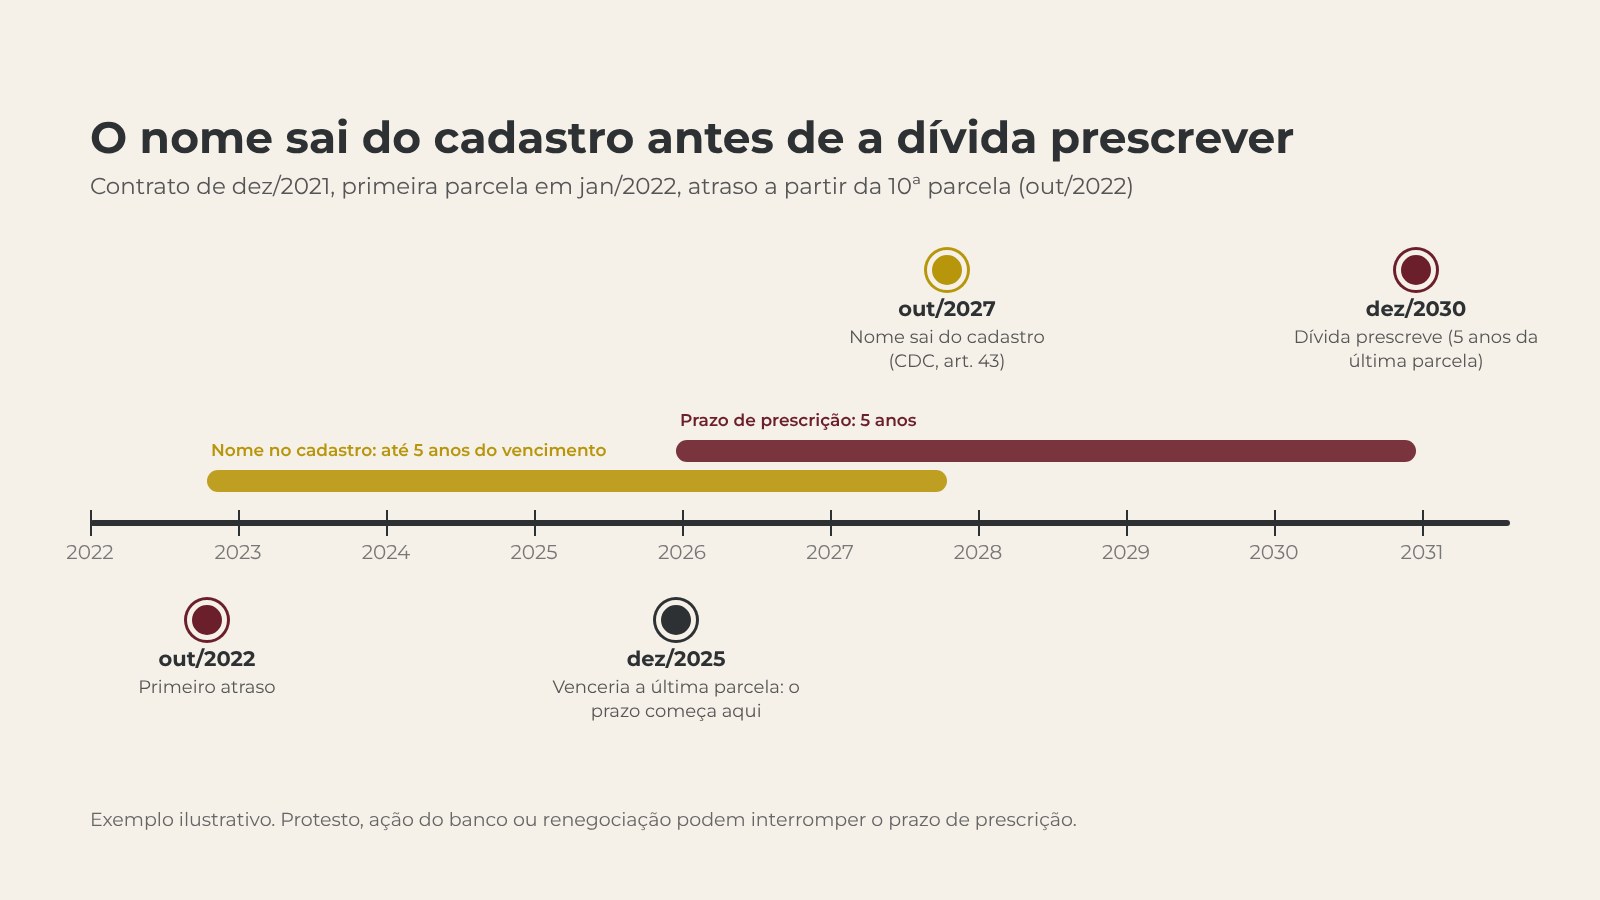
Exemplo: um empréstimo de 48 parcelas contratado em dezembro de 2021, com a primeira parcela em janeiro de 2022. Você parou de pagar na 10ª parcela, em outubro de 2022. A última parcela venceria em dezembro de 2025. A dívida só prescreve em dezembro de 2030, oito anos depois do primeiro atraso.
Em conta corrente, cheque especial e cartão, o tribunal costuma contar do vencimento da dívida ou da última movimentação da conta. Para o cartão, veja também não paguei o cartão de crédito: o banco pode tomar meus bens?.
O que interrompe o prazo
A prescrição é interrompida uma vez só, e o prazo volta a correr do zero (Código Civil, art. 202). Os casos mais comuns:
- O banco entra com a ação e o juiz manda citar. A interrupção volta à data em que a ação foi proposta, desde que o banco tome as providências para a citação. Se a demora foi culpa do banco, a dívida pode prescrever mesmo com a ação em andamento.
- Protesto do título em cartório.
- Você reconhece a dívida: assina confissão de dívida, renegociação ou parcelamento.
E há um risco depois que o prazo já passou: pagar ou assinar um acordo pode valer como renúncia à prescrição (Código Civil, art. 191). Quem paga uma dívida prescrita não consegue o dinheiro de volta (art. 882).
Dívida caducada sai do Serasa?
Há duas coisas diferentes com o nome “Serasa”:
- O cadastro de inadimplentes (nome negativado). O nome pode ficar ali por no máximo 5 anos, contados do vencimento da dívida (Código de Defesa do Consumidor, art. 43, § 1º, e Súmula 323 do STJ). Esse prazo não depende da prescrição: no exemplo do empréstimo, o nome sai em 2027, mas a dívida só prescreve em 2030. Se o nome continuar negativado depois do prazo, a inclusão é indevida. Veja nome negativado indevidamente.
- As plataformas de negociação, como o Serasa Limpa Nome. Mesmo prescrita, a dívida pode continuar aparecendo ali como proposta de acordo. O STJ entendeu que isso não é cobrança nem negativação: a plataforma só é vista pelo credor e pelo devedor e não influencia o score.
O banco pode cobrar dívida prescrita?
Na Justiça, não. E a Terceira Turma do STJ decidiu que, reconhecida a prescrição, também fica proibida a cobrança extrajudicial, por telefone, mensagem ou carta (REsp 2.088.100/SP e REsp 2.103.726/SP). A dívida, porém, não desaparece: se você pagar por vontade própria, o pagamento vale.
Cobrança indevida e dano moral
Cobrar uma dívida prescrita, ou manter o nome negativado depois do prazo, é cobrança indevida. Mas indenização por dano moral não é automática:
- Nome negativado além do prazo: o STJ entende que a negativação indevida, por si só, gera dano moral, sem precisar provar o prejuízo, salvo se já havia outras negativações legítimas no nome (Súmula 385 do STJ).
- Ligações e mensagens cobrando dívida prescrita: a indenização costuma depender de excesso, como insistência, ameaça ou constrangimento (CDC, art. 42), e da prova de que você pediu para parar e o banco continuou.
- Tempo perdido tentando resolver: pode reforçar o pedido pela teoria do desvio produtivo do consumidor. No estudo que fizemos sobre o tema, em casos de negativação ou cobrança com desvio produtivo, o dano moral foi concedido em 47% dos julgados.
Guarde protocolos, prints e o histórico de cobranças. Veja também cobrança indevida do banco.
Prescrição intercorrente: quando o processo fica parado
A dívida também pode prescrever com o processo em andamento. Se o banco já entrou com a ação ou com a cobrança da sentença, mas não encontra o devedor nem bens para penhorar, o processo fica suspenso por até 1 ano. Depois disso, volta a correr o prazo de prescrição, de 5 anos na maior parte das dívidas bancárias, contado da primeira tentativa frustrada de localizar o devedor ou os bens (CPC, art. 921, §§ 1º e 4º). Se o prazo passar sem que o banco consiga citar, intimar ou penhorar, o juiz extingue a cobrança, inclusive de ofício.
Na base de ação monitória, a prescrição intercorrente foi reconhecida em 51% das decisões que discutiram o ponto. Ganha quem mostra que o processo ficou parado por culpa do banco, sem diligências úteis, por mais de 5 anos.
O que mostram as decisões do TJSP
No estudo que fizemos sobre ação monitória, separamos 74 decisões do Tribunal de Justiça de São Paulo, julgadas entre novembro de 2025 e outubro de 2026, em que o devedor alegou prescrição contra um banco. Lemos cada uma:
| Resultado da alegação de prescrição | Percentual |
|---|---|
| Prescrição reconhecida, no todo ou em parte | 24% |
| Prescrição afastada | 76% |
Como ler esses números. A classificação foi feita a partir das ementas, uma a uma, sem os casos de processo parado (prescrição intercorrente) e de cheque. Os percentuais mostram como o tribunal tem decidido, não a chance de um caso concreto.
Os dois motivos que mais derrubaram a alegação foram os que este artigo explica: o prazo contado do vencimento da última parcela e a demora na citação que não era culpa do banco. Quando a prescrição foi reconhecida, em geral o banco tinha entrado com a ação depois dos 5 anos ou deixado o processo sem citar o devedor por falta de cuidado dele.
Erros comuns
- Contar da primeira parcela atrasada. Em empréstimo parcelado, o prazo conta do fim do contrato.
- Confundir o nome limpo com a dívida prescrita. O nome sai em 5 anos do vencimento; a dívida pode continuar cobrável na Justiça.
- Assinar acordo sem conferir o prazo. A renegociação reinicia a contagem ou vale como renúncia.
- Ignorar uma citação perto do fim do prazo. A prescrição precisa ser alegada na defesa, com as datas.
- Não acompanhar um processo parado. Se a cobrança ficou anos sem andamento, pode haver prescrição intercorrente, e ela precisa ser pedida.
Perguntas frequentes
Dívida de banco caduca em quantos anos?
Em regra, em 5 anos para a cobrança na Justiça (Código Civil, art. 206, § 5º, I). A execução direta da cédula de crédito bancário prescreve em 3 anos, mas o banco ainda pode cobrar por ação monitória dentro dos 5.
A partir de quando conta o prazo da dívida caduca?
Em empréstimo parcelado, do vencimento da última parcela prevista no contrato, mesmo que o banco tenha antecipado o vencimento. Em conta corrente e cartão, costuma contar do vencimento da dívida ou da última movimentação.
O banco pode cobrar uma dívida prescrita?
Não na Justiça. Para a Terceira Turma do STJ, também não por cobrança extrajudicial, por telefone, mensagem ou carta.
Se eu fizer um acordo, a dívida volta a valer?
Renegociar ou confessar a dívida antes da prescrição reinicia o prazo. Depois da prescrição, pagar ou assinar acordo pode valer como renúncia. Por isso, confira as datas antes.
Cobrança de dívida prescrita dá dano moral?
Pode dar, mas não é automático. Nome negativado depois do prazo gera dano moral pela própria negativação indevida. Ligações e mensagens cobrando dívida prescrita costumam exigir prova de excesso, como insistência ou constrangimento.
O que é prescrição intercorrente?
É a prescrição que acontece durante o processo, quando a cobrança fica parada porque o banco não encontra o devedor ou bens. Depois de 1 ano de suspensão, corre o prazo de prescrição, e o juiz pode extinguir a cobrança (CPC, art. 921).
Dívida prescrita continua no Serasa?
O nome negativado sai em até 5 anos do vencimento. A dívida pode continuar aparecendo em plataformas de negociação, como o Serasa Limpa Nome, mas isso não influencia o score.
Para saber como trabalha um advogado bancário do escritório, veja a página inicial. O termo também está explicado no glossário do processo bancário.
Fontes
- Código Civil, arts. 191, 202, 206 e 882
- Código de Processo Civil, art. 921
- Código de Defesa do Consumidor, arts. 42 e 43
- Lei 10.931/2004, art. 44
- STJ, Súmulas 323, 385 e 503; REsp 2.088.100/SP e REsp 2.103.726/SP (Terceira Turma)
- Estudos internos Marques Silva Advogados: decisões do TJSP sobre prescrição e prescrição intercorrente em ações monitórias bancárias e sobre desvio produtivo (nov/2025 a out/2026)