Juros abusivos são juros cobrados muito acima do que o mercado pratica no mesmo tipo de crédito, na mesma época. A referência é a taxa média que o Banco Central divulga para cada modalidade, mês a mês. Para comparar o seu contrato com essa média, use a calculadora de juros abusivos, que já traz as médias oficiais desde 2011.
Taxa alta, porém, não é sinônimo de taxa abusiva, e a comparação com a média é só o começo. A revisão de contrato bancário confere o que o banco cobrou contra três referências: a taxa média do Banco Central, o próprio contrato e os limites que a lei já fixa.
Na Justiça, a resposta quase nunca é um simples sim ou não. O Tribunal de Justiça de São Paulo olha principalmente para a distância entre a taxa cobrada e a média do mercado:
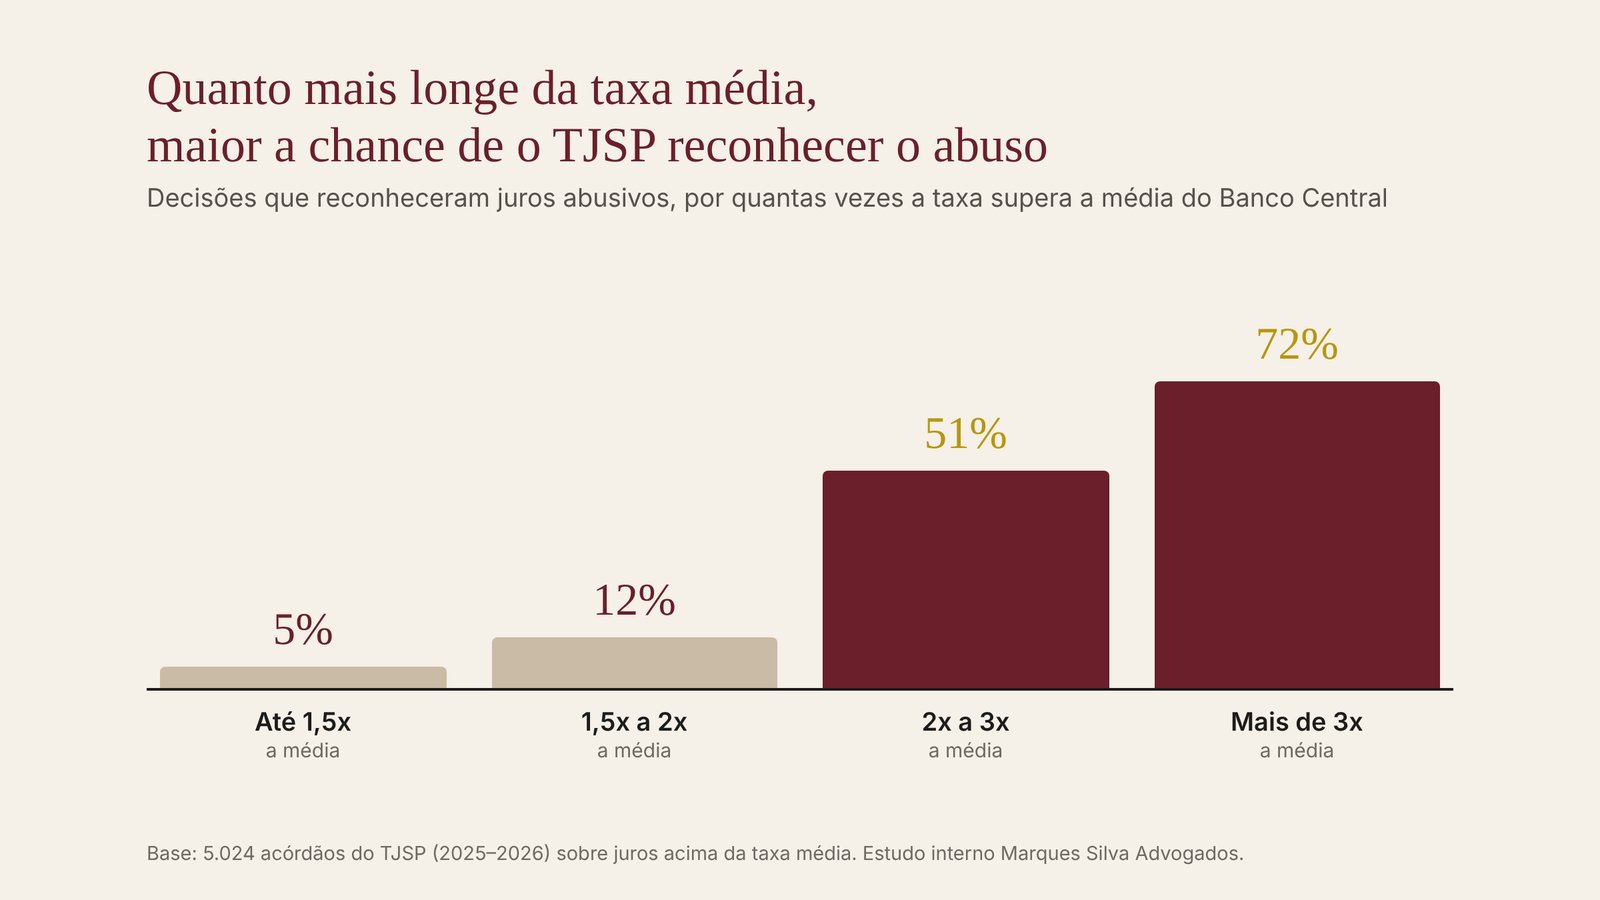
Até 1,5 vez a média, o tribunal quase nunca vê abuso. Acima de duas vezes, o reconhecimento passa a ser mais comum que a recusa. Esse é o primeiro filtro, mas não o único: há contratos com taxa dentro da média que ainda escondem cobranças indevidas.
E a revisão não serve só para entrar com uma ação. No nosso escritório, ela é antes de tudo a base para negociar um acordo melhor com o banco.
Juros abusivos: o que fazer primeiro
O primeiro caminho é o acordo, não o processo. O banco prefere receber a brigar. Um processo longo custa caro para ele também, e uma cobrança com pontos frágeis pode terminar com o valor da dívida reduzido por decisão judicial. Por isso a revisão do contrato pesa tanto no acordo com o banco: ela mostra, com cálculo, onde o banco cobrou além do que podia.
Na prática, o trabalho segue esta ordem:
- Estudo do contrato. Levantamos as linhas de defesa a partir da lei, da nossa experiência e de uma base de mais de 23 mil decisões judiciais analisadas, que nos permite mapear como os tribunais decidem cada tipo de cobrança.
- Cálculo da dívida. Refazemos a evolução do contrato e comparamos com a taxa média e com a taxa contratada.
- Proposta dentro da alçada. Levamos o resultado à assessoria jurídica do banco, com quem mantemos relação constante. Conhecer a base de propostas e as alçadas de aprovação ajuda a apresentar um valor que o banco consegue aprovar internamente.
- Ação quando faz sentido. Se não houver acordo, a revisão pode virar ação revisional ou defesa num processo já aberto pelo banco.
Quando o acordo é feito dentro do processo e homologado pelo juiz, há ainda uma vantagem pouco conhecida: o desconto não costuma ser registrado como prejuízo no SCR do Banco Central, o histórico que os bancos consultam antes de dar crédito. Explicamos isso em detalhe no artigo sobre como funciona um acordo com o banco.
Como saber se os juros são abusivos
Juros altos não são, sozinhos, juros abusivos. Os bancos não estão presos ao limite de 12% ao ano (Súmula 382 do STJ), e o que a Justiça analisa é se a taxa se afasta demais da média praticada pelo mercado na mesma modalidade e na mesma época. Como a relação com o banco é de consumo (Súmula 297 do STJ), o contrato pode ser revisto quando coloca o cliente em desvantagem exagerada. Para ver quantas vezes o seu contrato supera a média, calcule em um minuto.
Você mesmo pode fazer uma primeira comparação:
- Encontre a taxa mensal no contrato. Ela costuma aparecer no quadro-resumo, ao lado do Custo Efetivo Total (CET).
- Identifique a modalidade e o mês da assinatura. Crédito pessoal, cheque especial, cartão e capital de giro têm médias diferentes.
- Consulte a taxa média do Banco Central daquela modalidade, naquele mês. A série é pública no site do Banco Central.
- Divida uma pela outra. Se a média era 4% ao mês e o contrato cobra 9%, a taxa é 2,25 vezes a média, faixa em que o TJSP reconhece abuso em cerca de metade dos casos.
Se o contrato não informa a taxa, ou se o banco não apresenta o contrato, a regra é aplicar a taxa média de mercado (Súmula 530 do STJ).
Essa conta é só o começo. Ela não mostra, por exemplo, se o banco cobrou de fato a taxa que está no papel. Isso aparece no cálculo de evolução da dívida, que tratamos mais abaixo.
O que pesa além da média. O STJ já disse que a comparação genérica com a média não basta (REsp 2.009.614). Contam também o perfil do cliente, as garantias dadas, o relacionamento com o banco e as taxas que o próprio banco cobra na mesma modalidade. Uma revisão bem montada traz esses elementos desde o começo, o que pesa ainda mais enquanto o STJ julga o Tema 1.378.
O que mostram 5.024 decisões do TJSP que analisamos
Para orientar cada caso, analisamos 5.024 acórdãos do Tribunal de Justiça de São Paulo, de 2025 e 2026, em que o cliente pedia a redução de juros acima da taxa média. No conjunto, o tribunal reconheceu o abuso em 34% dos casos e em mais 6% deu ganho parcial. Em 61%, manteve a taxa do contrato. A proporção de reconhecimentos subiu ao longo do período, de 32% para 37%.
A modalidade do contrato muda bastante o quadro:
| Modalidade | Abuso reconhecido |
|---|---|
| Crédito pessoal | 54% |
| Cheque especial | 18% |
| Cartão de crédito | 16% |
| Cédula de crédito bancário de empresa | 12% |
A câmara que julga também pesa. Conforme a câmara, o reconhecimento do abuso variou de cerca de 12% a 62%, e cada uma tem a sua régua: algumas aceitam abuso a partir de 1,5 vez a média, a maioria a partir do dobro e poucas só acima do triplo. Em Sorocaba, onde fica o escritório, o abuso foi reconhecido em cerca de 33% dos julgados, que se distribuem entre várias câmaras por sorteio (veja juros abusivos em Sorocaba). O tipo de ação muda o quadro: a tese funcionou em 36% das ações revisionais, 20% das cobranças, 14% das monitórias e só 9% dos embargos à execução.
Quando reconhece o abuso, o tribunal também define o novo limite. Na maior parte das vezes (cerca de 49% desses casos), manda aplicar a própria taxa média. Em parcelas menores, fixa o teto no dobro da média (12%) ou em 1,5 vez a média (6%).
> Como ler esses números. São percentuais de decisões de segunda instância num período e num tribunal específicos, classificados a partir das ementas publicadas. Eles mostram tendências, não a chance de um caso concreto: cada contrato depende das taxas, das provas e da forma como a defesa é feita. Nenhum resultado pode ser prometido.
Além da taxa média: as outras linhas de revisão
A comparação com a média do Banco Central é a tese mais conhecida, mas não é a única. Muitas vezes a taxa do contrato parece razoável e o problema está em outro lugar. Estas são as linhas que mais aparecem no nosso trabalho:
Taxa cobrada maior que a contratada
Numa leitura rápida, a taxa do contrato pode estar dentro da média. Quando refazemos o cálculo de evolução da dívida, parcela por parcela, às vezes aparece outra coisa: o banco aplicou uma taxa maior do que a que está no papel. Nesse caso não se discute se os juros são abusivos, e sim uma cobrança fora do que foi combinado. A diferença costuma ser demonstrada por cálculo contábil e, no processo, por perícia.
Seguro embutido no empréstimo (venda casada)
É comum o contrato já vir com um seguro incluído no valor financiado, como o seguro prestamista. O STJ decidiu, em julgamento repetitivo (Tema 972), que o cliente não pode ser obrigado a contratar seguro com o próprio banco ou com seguradora indicada por ele. Quando fica caracterizada a venda casada, a consequência costuma ser:
- retirar o seguro do valor financiado;
- recalcular o contrato sem ele, inclusive os juros que incidiram sobre o seguro;
- devolver o que foi pago a mais, em dobro para cobranças feitas a partir de 30/03/2021, conforme o entendimento do STJ sobre o artigo 42 do Código de Defesa do Consumidor (EAREsp 676.608).
Nas decisões do TJSP que analisamos sobre seguro prestamista, o documento decidiu: quando o banco mostrou um termo de adesão separado, ganhou em cerca de 79% dos casos; sem prova de que o cliente pôde escolher, o consumidor venceu em cerca de 55%.
Contratos anteriores a uma renegociação
Quem renegociou ou assinou uma confissão de dívida costuma achar que não pode mais discutir nada. Não é assim. A Súmula 286 do STJ diz que a renegociação não impede discutir as ilegalidades dos contratos que deram origem a ela. Se os contratos antigos tinham juros abusivos ou seguro embutido, esses valores podem ter sido levados para a dívida nova, e a revisão alcança toda a cadeia.
Empilhar teses
Essas linhas não se excluem. Num mesmo caso podem aparecer juros acima da média, um seguro embutido e uma taxa aplicada maior que a contratada, tudo dentro de contratos que depois viraram uma renegociação. Cada tese tem fundamento próprio. Somadas, aumentam a força da defesa e, com ela, a margem para negociar. É por isso que, no escritório, a análise começa pelo contrato inteiro e não só pela taxa.
Confissão de dívida: por que o escritório não recomenda na maioria dos casos
Quando a dívida aperta, o banco costuma oferecer uma confissão de dívida com parcelas menores. Parece alívio, mas na maioria dos casos não recomendamos assinar. Os motivos:
- Fortalece a cobrança do banco. A confissão assinada com duas testemunhas é um título que permite cobrar diretamente por execução, com penhora de bens, sem discutir antes a origem da dívida.
- Leva os juros antigos para a dívida nova. O saldo confessado já inclui encargos dos contratos anteriores, muitas vezes os mesmos que poderiam ser revistos.
- Costuma pedir mais garantias. É comum o banco exigir avalista, imóvel ou outros bens que antes não estavam comprometidos.
- Reinicia prazos. Ao reconhecer a dívida, o devedor interrompe a prescrição, e o banco ganha novo prazo para cobrar.
A Súmula 286 mantém aberta a revisão dos contratos antigos, mas o caminho fica mais longo e mais caro. Se a proposta do banco já está na mesa, vale analisar o contrato antes de assinar. Em geral, um acordo negociado com base na revisão, e homologado em juízo quando possível, protege melhor o cliente do que uma confissão feita no balcão.
O que está em jogo no STJ (Tema 1.378)
Em setembro de 2025, o Superior Tribunal de Justiça afetou o Tema 1.378 para definir, em julgamento repetitivo, os critérios para reconhecer juros remuneratórios abusivos. Ainda não há decisão. Antes disso, no REsp 2.009.614, o próprio STJ já havia indicado que a taxa média é uma referência, não um teto automático, e que o risco da operação, as garantias e o perfil do cliente também contam.
O resultado do Tema 1.378 pode mudar o peso da comparação com a média. As outras linhas de revisão, como a taxa aplicada acima da contratada e o seguro embutido, têm fundamento próprio e não dependem desse julgamento. É mais um motivo para analisar o contrato inteiro.
Ação revisional: quando vale a pena
A ação revisional pede ao juiz que recalcule o contrato. Ela tende a valer a pena quando a taxa supera com folga a média da modalidade (nas decisões que analisamos, o reconhecimento passa a ser mais comum que a recusa a partir do dobro), quando há cobrança acima da taxa contratada ou seguro embutido, e quando a diferença compensa o custo e o tempo do processo. Mesmo nesses casos, no escritório ela costuma ser o argumento que sustenta o acordo. Veja como funciona a ação revisional.
E há situações em que entrar com ação só por causa dos juros raramente compensa:
- Taxa próxima da média. Abaixo de 1,5 vez a média, o TJSP reconheceu abuso em apenas cerca de 5% dos casos, e há decisões que ainda aplicaram multa por litigância de má-fé.
- Defesa em execução baseada só nos juros. Nos embargos à execução da nossa base, a tese de juros abusivos prosperou em cerca de 9% das decisões. Nesses casos, outras defesas costumam pesar mais, como explicamos no artigo sobre execução bancária contra a empresa.
- Diferença pequena diante do custo. Perícia, tempo de processo e honorários precisam caber no ganho esperado.
Nesses cenários, a revisão continua útil, mas como argumento de negociação, e não como aposta num processo longo.
Limites que já estão na lei
Em algumas modalidades, nem é preciso discutir a média de mercado, porque existe um teto definido em norma. Se o banco passou dele, a cobrança é indevida.
- Cartão de crédito. Desde janeiro de 2024, juros e encargos da fatura em atraso ou parcelada não podem somar mais que 100% do valor original da dívida (Lei 14.690/2023). Explicamos a regra, com exemplos, no artigo sobre o limite de juros do cartão. A regra não alcança dívidas anteriores a 2024: nas decisões que analisamos, o limite foi afastado em cerca de dois terços dos casos, quase sempre por esse motivo.
- Cheque especial. Para pessoas físicas e microempreendedores individuais, os juros estão limitados a 8% ao mês desde janeiro de 2020 (Resolução CMN 4.765/2019).
Caminhos possíveis
| Sua situação | Caminho mais comum |
|---|---|
| Contrato em dia, parcela pesada | Revisão do contrato e negociação. Ação revisional quando a taxa está muito acima da média ou há cobrança indevida clara |
| Parcelas atrasadas, sem processo | Acordo com o banco apoiado no cálculo da revisão |
| O banco já entrou com processo | Defesa no processo e acordo homologado pelo juiz |
| Já assinou renegociação ou confissão de dívida | Revisão dos contratos anteriores (Súmula 286 do STJ) |
| Seguro incluído sem escolha | Retirada do seguro, recálculo e devolução dos valores |
| Proposta de confissão na mesa | Análise do contrato antes de assinar |
Perguntas frequentes
O que são juros abusivos?
São juros cobrados muito acima da média de mercado para a mesma modalidade e época, que o Banco Central divulga mês a mês. A lei não fixa um percentual; nas decisões do TJSP que analisamos, o reconhecimento passa a ser mais comum a partir do dobro da média.
Como calcular se os juros do meu contrato são abusivos?
Divida a taxa mensal do contrato pela média do Banco Central da mesma modalidade, no mês da assinatura. A calculadora de juros abusivos do site faz essa conta com as médias oficiais. O resultado é um indicativo: o que é discutível aparece na análise do contrato inteiro.
O que é revisão de contrato bancário?
É a análise do contrato e do que o banco efetivamente cobrou, comparando com a taxa média do Banco Central, com o próprio contrato e com os limites da lei. O resultado pode ser usado para negociar um acordo ou, quando faz sentido, numa ação revisional.
Posso revisar um contrato que já paguei ou renegociei?
Sim. A Súmula 286 do STJ permite discutir os contratos anteriores a uma renegociação. Para contratos já quitados, é preciso verificar o prazo para pedir a devolução.
O seguro incluído no empréstimo pode ser devolvido?
Se o cliente não teve liberdade para recusar o seguro ou escolher a seguradora, o STJ considera a prática venda casada (Tema 972). O seguro sai do cálculo e os valores pagos a mais podem ser devolvidos, em dobro para cobranças a partir de 30/03/2021.
A revisão atrapalha o acordo com o banco?
Não. Ela costuma ajudar, porque mostra ao banco os pontos frágeis da cobrança e justifica um valor menor dentro das alçadas de aprovação.
Quanto tempo leva uma ação revisional?
Depende da vara, da necessidade de perícia e dos recursos. Pode levar anos. Por isso, na maioria dos casos, buscamos primeiro o acordo e usamos a revisão como argumento. Nenhum resultado pode ser garantido.
Para saber como trabalha um advogado bancário do escritório, veja a página inicial.
Fontes
- Banco Central, taxas de juros por modalidade
- STJ, Súmulas 286, 297, 382 e 530
- STJ, Tema 972 (seguro e venda casada)
- STJ, Tema 1.378 (critérios de abusividade dos juros)
- Código de Defesa do Consumidor (Lei 8.078/1990), art. 42
- Lei 14.690/2023 (limite de juros do cartão)
- Resolução CMN 4.765/2019 (cheque especial)
- Estudo interno Marques Silva Advogados: 5.024 acórdãos do TJSP (2025–2026) sobre juros acima da taxa média