O seguro prestamista não é obrigatório. Ele quita ou abate a dívida se o cliente morrer, ficar inválido ou, em alguns planos, perder o emprego, e o banco pode oferecê-lo. O que o banco não pode é condicionar o empréstimo ao seguro, nem obrigar o cliente a contratá-lo com a seguradora que ele indica. Isso é venda casada, e o Superior Tribunal de Justiça já decidiu assim em julgamento repetitivo (Tema 972).
Dois caminhos, conforme a sua situação
Se o contrato está em dia ou já foi quitado e você não quer rediscutir os juros, o caminho é pedir de volta o valor do seguro: em dobro, quando a cobrança é posterior a 30 de março de 2021, com correção e juros, e indenização por dano moral quando o caso justifica. É uma discussão documental, decidida com o contrato, a proposta do seguro e os extratos.
Se você está com dificuldade para pagar, o seguro imposto entra como um dos fundamentos da revisão do contrato, ao lado dos juros e das outras cobranças. No escritório, estudamos as linhas de defesa de cada caso a partir da lei, da nossa experiência e de uma base de mais de 17 mil processos julgados, e negociamos direto com as assessorias jurídicas dos bancos. Veja revisão de contrato bancário, quando a ação revisional vale a pena e como funciona um acordo com o banco.
Quando o seguro prestamista é venda casada
O seguro em si é legal. Ele vira venda casada quando o cliente não teve escolha. Os sinais mais comuns são estes:
- o seguro aparece só como cláusula do contrato do empréstimo, sem proposta ou termo próprio assinado;
- não houve opção de recusar o seguro e receber o crédito do mesmo jeito;
- a seguradora é do mesmo grupo do banco e não foi oferecida outra;
- o cliente só descobriu o seguro ao ver o valor no contrato ou no extrato.
Quanto ele custa de verdade
Em geral, o prêmio do seguro é somado ao valor emprestado e paga juros junto com a dívida.
Exemplo. Você precisa de R$ 100.000 e o banco inclui um seguro prestamista de R$ 10.000. O contrato passa a financiar R$ 110.000, mais o IOF, que também costuma ser financiado. Em 36 parcelas a 3% ao mês, sem o seguro a parcela seria de R$ 4.580,38; com ele, de R$ 5.038,42, sem contar o IOF. São R$ 458,04 a mais por mês e R$ 16.489,37 no contrato inteiro: um seguro de R$ 10 mil acaba custando mais de R$ 16 mil.
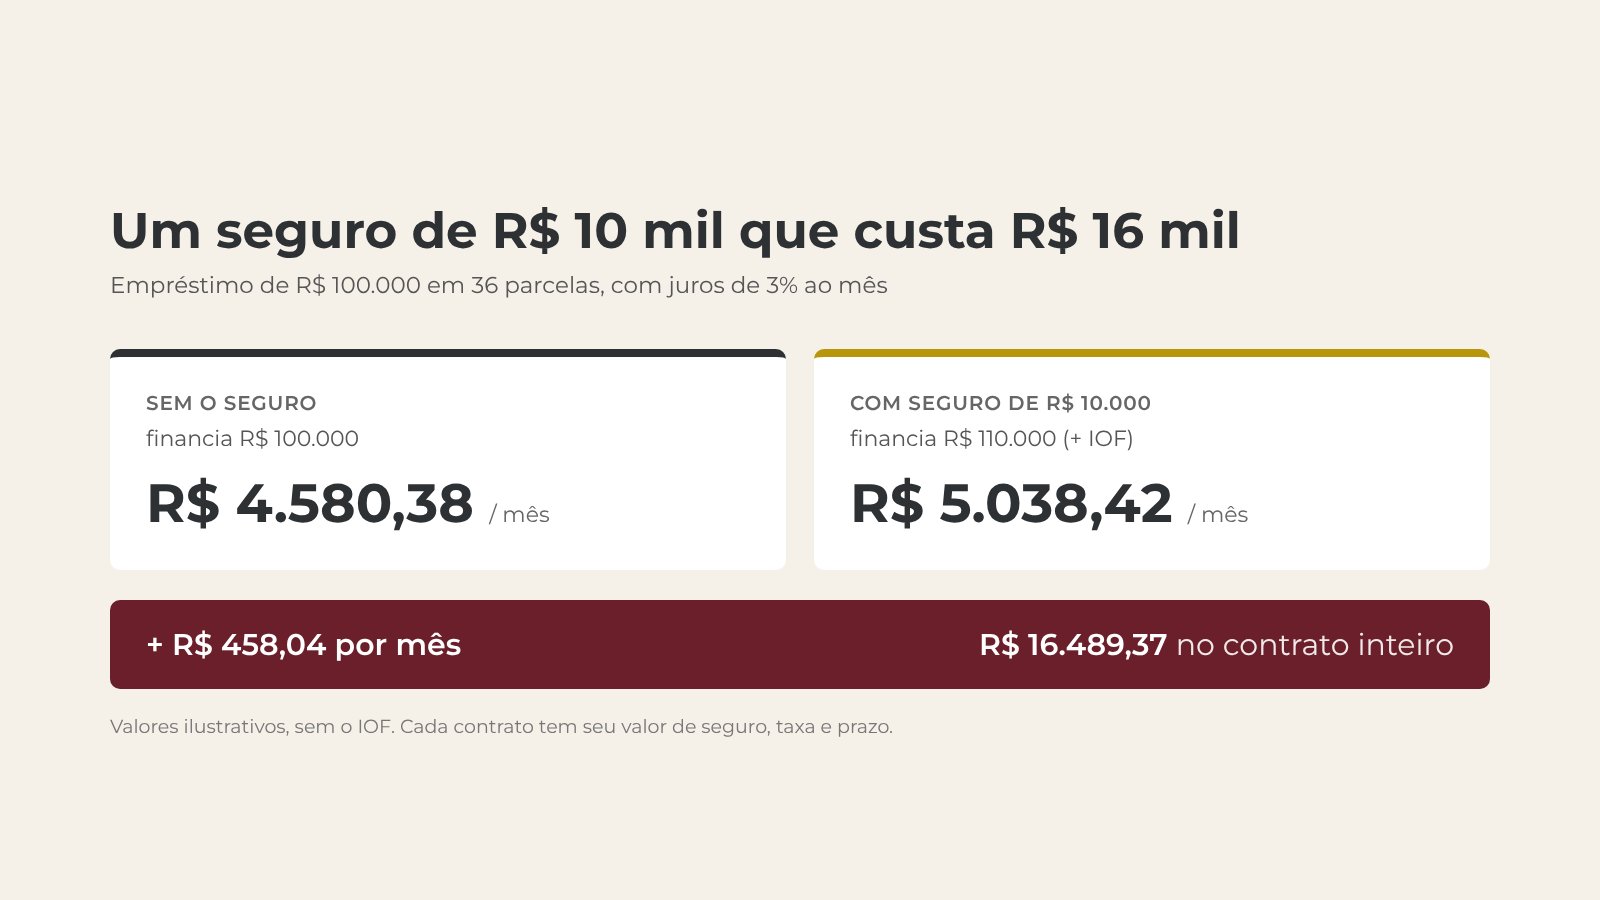
É também por isso que a devolução em dobro pesa. Se o tribunal reconhecer a venda casada e mandar devolver em dobro, num seguro de R$ 10 mil a devolução parte de R$ 20 mil, com correção e juros.
Para conferir o seu contrato, procure o valor do seguro no quadro do crédito e veja se ele entra no valor financiado e no custo efetivo total (CET). Se quiser comparar também a taxa de juros com a média do mercado, use o comparador em como calcular juros abusivos.
O que mostram as decisões do TJSP
Analisamos 5.951 acórdãos do Tribunal de Justiça de São Paulo, julgados de novembro de 2025 a outubro de 2026, com “seguro prestamista” na ementa. Em 3.965 deles foi possível identificar o resultado sobre a contratação do seguro:
| Resultado sobre o seguro | Percentual |
|---|---|
| Venda casada ou abusividade reconhecida | 31% |
| Resultado misto | 14% |
| Seguro mantido como válido | 55% |
> Como ler esses números. A classificação foi feita a partir das ementas publicadas, não de todos os processos, e ficaram de fora os casos sobre pagamento da indenização do seguro, que é outro assunto. Os percentuais mostram como o tribunal tem decidido, não a chance de um caso concreto.
O que mais pesa é o documento da contratação:
| O que a decisão registra | Julgados | Seguro afastado | Seguro mantido |
|---|---|---|---|
| O banco não provou que o cliente teve opção de escolha | 494 | 55% | 29% |
| Seguradora do mesmo grupo do banco ou indicada por ele | 365 | 47% | 32% |
| Seguro contratado em termo separado | 1.670 | 3% | 79% |
Ou seja: quando o cliente assinou uma proposta própria do seguro, com a opção de não contratar, a discussão quase nunca prospera. Quando o banco não consegue mostrar essa escolha, a chance se inverte.
Quando o tribunal manda devolver, a devolução foi em dobro em 64% das decisões que indicaram a forma, em regra para valores cobrados depois de 30 de março de 2021, data a partir da qual o STJ passou a admitir a devolução em dobro sem prova de má-fé (EAREsp 676.608). O dano moral foi negado em 86% das decisões que trataram do ponto.
Como cancelar o seguro prestamista
- Peça a apólice ou o certificado do seguro e as condições gerais. É lá que estão as regras de cancelamento e de devolução da parte do prêmio que ainda não foi usada.
- Faça o pedido por escrito ao banco e à seguradora, e guarde o protocolo.
- Se o empréstimo foi quitado antes do prazo, o seguro perde a razão de existir. Confira se a parte do prêmio referente ao período que faltava foi devolvida.
- Se o seguro foi imposto, o caminho não é só cancelar daqui para frente: é pedir a devolução do que foi pago, porque a cobrança foi indevida desde o início.
Cancelar o seguro não muda a taxa de juros nem as demais condições do empréstimo.
Erros comuns
- Achar que o seguro é obrigatório porque o gerente disse. Não é.
- Aceitar o seguro numa renegociação sem ler. Ele costuma voltar embutido no contrato novo.
- Pedir só dano moral. Na prática, ele raramente é concedido nesses casos; o que sustenta o pedido é a devolução do valor.
- Não guardar o contrato e a proposta. É o documento da contratação que decide.
Perguntas frequentes
O seguro prestamista é obrigatório?
Não. O banco pode oferecer, mas não pode condicionar o crédito ao seguro nem obrigar o cliente a contratá-lo com a seguradora que ele indica (Tema 972 do STJ).
Posso cancelar o seguro prestamista?
Pode. Peça o cancelamento por escrito ao banco e à seguradora. As regras de devolução da parte não usada do prêmio estão nas condições gerais da apólice.
Tenho direito à devolução do seguro prestamista?
Se o seguro foi imposto, a cobrança pode ser considerada indevida e o valor pode ser cobrado de volta, em dobro para valores pagos depois de 30/03/2021. Se foi contratado com escolha, em termo separado, a devolução costuma ser negada.
Quitei o empréstimo antes do prazo. E o seguro?
Com a dívida quitada, o seguro deixa de ter objeto. Confira se a parte do prêmio do período que faltava foi devolvida e, se não foi, peça por escrito.
O seguro prestamista paga a dívida se eu morrer?
É para isso que ele existe, nos limites da apólice. Doenças anteriores ao contrato e exclusões previstas na apólice são os motivos mais comuns de recusa.
Em quanto tempo posso pedir a devolução?
O prazo depende do tipo de pedido. Como cada parcela é uma cobrança, o ideal é não deixar o tempo passar e reunir logo o contrato e os extratos.
Para saber como trabalha um advogado bancário do escritório, veja a página inicial.
Fontes
- STJ, Tema 972 (seguro em contratos bancários), tese transitada em julgado
- Código de Defesa do Consumidor, arts. 39, I, e 42
- STJ, EAREsp 676.608/RS (devolução em dobro de cobrança indevida, a partir de 30/03/2021)
- Estudo interno Marques Silva Advogados: 5.951 acórdãos do TJSP com “seguro prestamista” na ementa (nov/2025 a out/2026)